 好搜
存款利率再下调 居民资金向理财与黄金分流
进入新一年,商业银行存款挂牌利率经历新一轮调整,部分国有大行与股份制银行的中长期定存产品利率已降至历史低位区间。据公开信息,近期多家银行下调三年期、五年期定期存款执行利率,个别期限甚至出现长期限利率低于短期限的倒挂现象。利率中枢下移,正在改变居民端的资产配置思路,存款搬家的方向也随之出现结构性变化。
存款端:长期限产品吸引力下降
过去几年,储户对长期限定存青睐有加,核心原因是锁定相对更高的票面利率。随着利率持续下行,这一逻辑正在松动。一方面,锁定期越长,机会成本越高,一旦未来利率企稳回升,长期限存款反而失去灵活性;另一方面,居民对就业与收入预期的谨慎,使其更看重资金的随时可用性。
据公开信息,部分银行的三年期定存与一年期产品利差已明显收窄,个别银行还提高了大额存单的起存门槛。银行负债端主动压降高成本资金,也使得长期限、高利率产品供给减少。业内人士表示,存款产品的竞争重点正从拼利率转向拼服务与综合权益。
资金流向:理财、货基与黄金积存同步升温
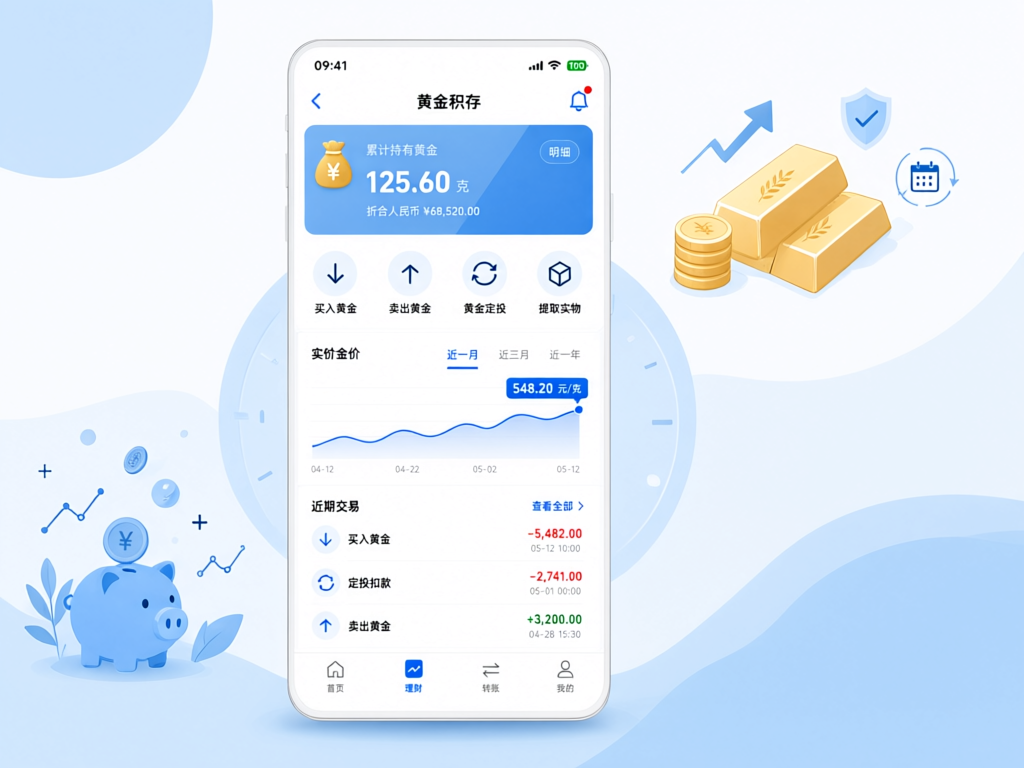
在存款收益率回落的背景下,资金分流呈现多点开花的特征。银行理财规模在近期有所回升,现金管理类与固收类产品成为承接短期资金的主要载体;货币基金凭借申赎便利保持吸引力;黄金积存、积存金等小额定投类产品,则在金价高位震荡中受到关注。
值得注意的是,这一轮分流并非单纯追逐高收益,更多体现为分层配置:日常备用金留在活期或现金管理工具,中期资金配置稳健型理财,小比例资金尝试黄金等避险资产。多位受访人士认为,居民风险偏好整体仍偏谨慎,权益类资产的入场节奏相对缓慢。
风险提示:净值波动与追高风险不可忽视
低利率环境下的资产再配置,也带来新的风险点。理财产品全面净值化后,债券市场波动会直接反映在产品收益上,部分固收类产品曾出现短期回撤;黄金价格处于历史高位区间,追高买入的持有体验可能并不理想;此外,一些打着高息旗号的非正规渠道产品仍需警惕。
业内提示,居民在选择产品时应关注三件事:一是底层资产投向,二是产品的封闭期与赎回规则,三是自身现金流需求的时间分布。任何收益承诺都需要与风险相匹配,明显超出市场平均水平的稳定高息,往往意味着未被充分揭示的风险。
展望后续,市场普遍预期利率环境仍将保持相对宽松,存款利率的调整可能延续小幅、渐进的节奏。对银行而言,如何在压降负债成本与留住客户之间取得平衡,考验产品设计与服务能力;对居民而言,资产配置的核心问题不是寻找某一个最优解,而是让资金的安全性、流动性与收益性匹配自身的实际需求。低利率或许会持续较长时间,理性预期与分散配置,仍是穿越周期最朴素的方法。