 好搜
存款利率再下调,银行理财规模重回高位
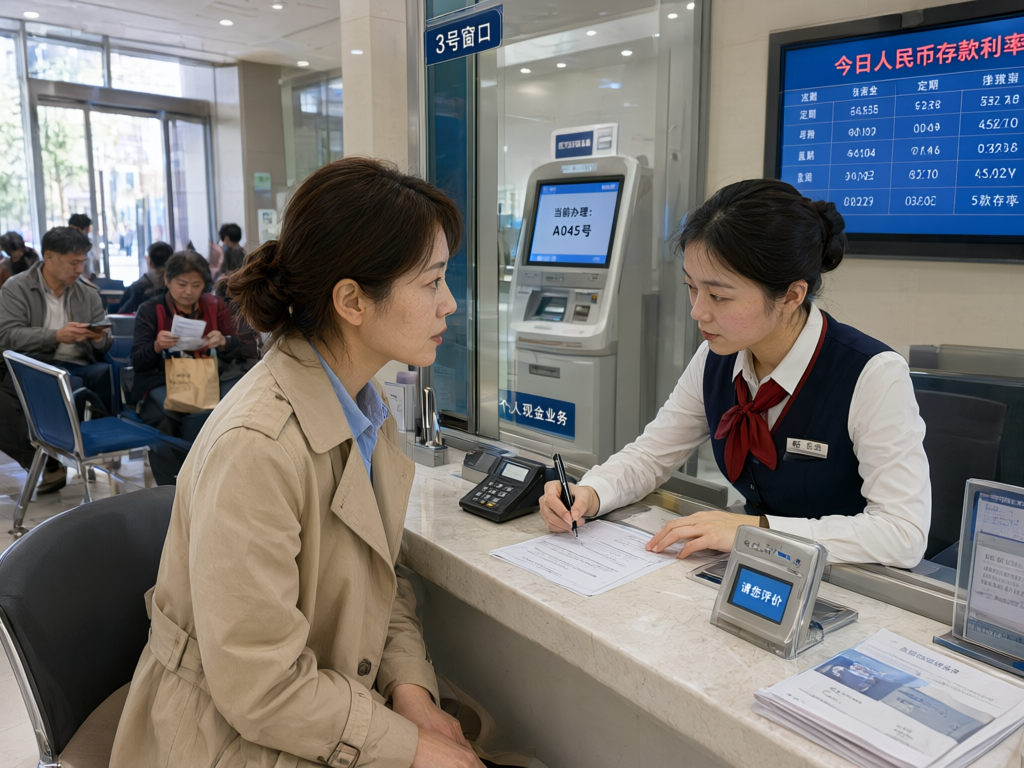
多家银行近期再度调整人民币存款挂牌利率,中长期限定期存款的下调幅度相对明显。据公开信息,部分中小银行三年期、五年期定存利率已进入“1字头”区间,大额存单、储蓄国债的额度则频繁出现“开售即售罄”。存款收益持续走低的直接结果,是居民与企业手里的闲置资金开始寻找新的去处,银行理财、货币基金、债券基金等低波动产品成为主要承接方,理财市场规模较年初出现回升。
一、息差压力之下,存款利率下行仍在延续
从银行端看,下调存款利率的核心动因在于稳定净息差。在贷款端定价持续走低、存量房贷利率调整等因素影响下,银行负债成本管控的压力上升,压降高成本的中长期存款成为普遍选择。与此同时,监管层面多次引导银行理性竞争,限制通过“手工补息”等隐性方式高息揽储,也让存款利率的下行更加顺畅。
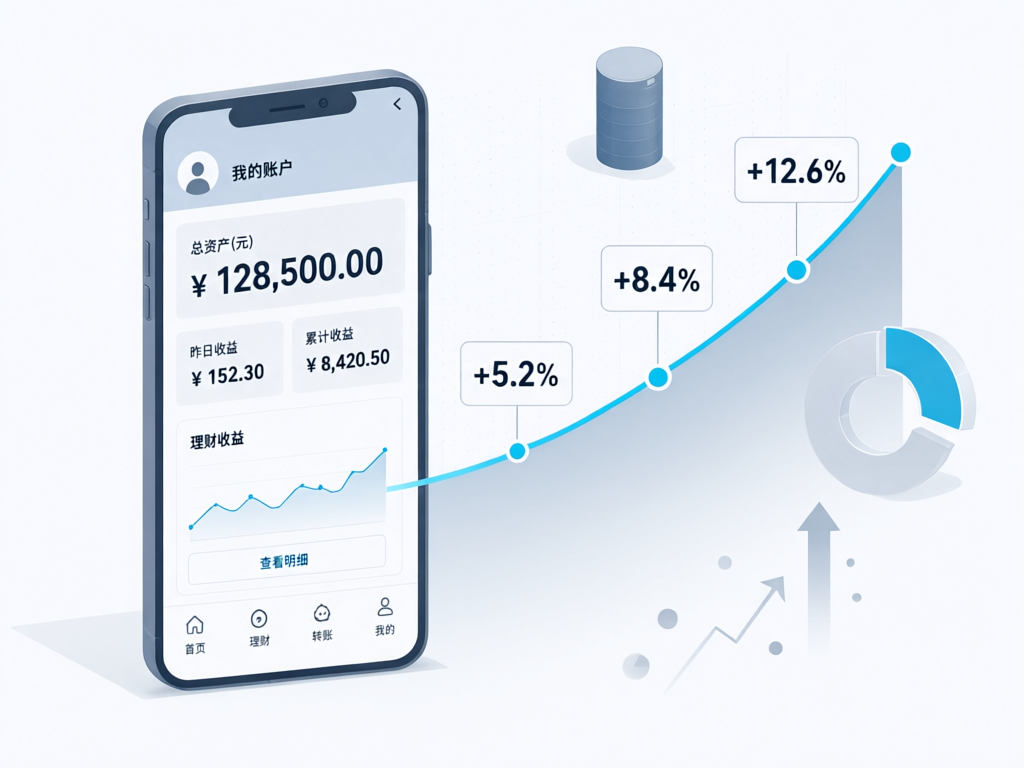
对储户而言,利率敏感度正在提高。过去“存定期就不管了”的习惯正在改变,定期存款到期后主动比价、跨行搬迁资金的现象明显增多。不少家庭把到期的中长期定存拆分配置,一部分留在活期以备不时之需,另一部分转向流动性更好的现金管理类产品。
二、理财与债基承接资金,产品趋向“低波短久期”
资金流向的变化在产品端体现得较为清晰。据公开信息,现金管理类理财、短期持有期产品以及中短债基金的规模增长相对较快,投资者更看重净值曲线的平稳而非绝对收益高低。理财公司也在顺势调整供给,密集下调管理费与销售服务费,推出主打低波动的产品线,试图用“稳”来留住从存款溢出的客户。
与此同时,储蓄型保险的热度有所降温。在预定利率多次下调之后,保险产品相对存款的收益优势收窄,加上锁定期较长,部分原本打算“以险代存”的客户重新回到理财与债券基金的比较序列中。市场普遍认为,这轮资金迁移并非单向流动,而是在存款、理财、基金、保险之间进行更频繁的比较与再平衡。
三、净值化考验:收益与波动的再平衡
值得注意的是,承接资金并不意味着收益确定性提高。理财产品全面净值化之后,债券市场的每一次调整都会通过净值波动传导给投资者。过去一段时间,债市在低位运行中出现过阶段性回调,部分固收类产品净值短期回撤,引发少量赎回。这提示投资者,“比存款收益高一点”的产品,其风险特征与存款存在本质差别。
对机构来说,如何在低利率环境中做厚收益同样是一道难题。票息空间被压缩后,通过拉长久期、增加杠杆或适度配置权益资产来增厚收益,都会同步放大波动。因此可以看到,理财公司与公募机构正在更多尝试多资产、多策略的产品设计,用分散化来平滑单一资产的波动。
四、展望:低利率时代的资产配置迁移
从中长期看,存款利率的下行未必是短期现象。在经济增长模式转换、融资需求结构变化的背景下,低利率环境可能延续较长时间,居民资产从存款向理财、基金、保险等多元产品迁移的趋势大概率仍将延续。对普通家庭而言,比追逐某类产品更高的收益率更重要的,是理清资金的使用期限与风险承受能力,做好流动性与收益之间的匹配。需要说明的是,本文仅作行业观察,不构成任何投资建议。