 好搜
个人养老金产品货架扩容 长期配置理念待培育
据公开信息,个人养老金制度实施以来,可投资产品货架持续丰富,储蓄、理财、基金、保险四类产品同台竞争。业内人士普遍认为,数量扩张之后,如何让参与者形成长期持有、分散配置的习惯,正成为下一阶段的关键命题。
货架扩容,机构竞争加剧
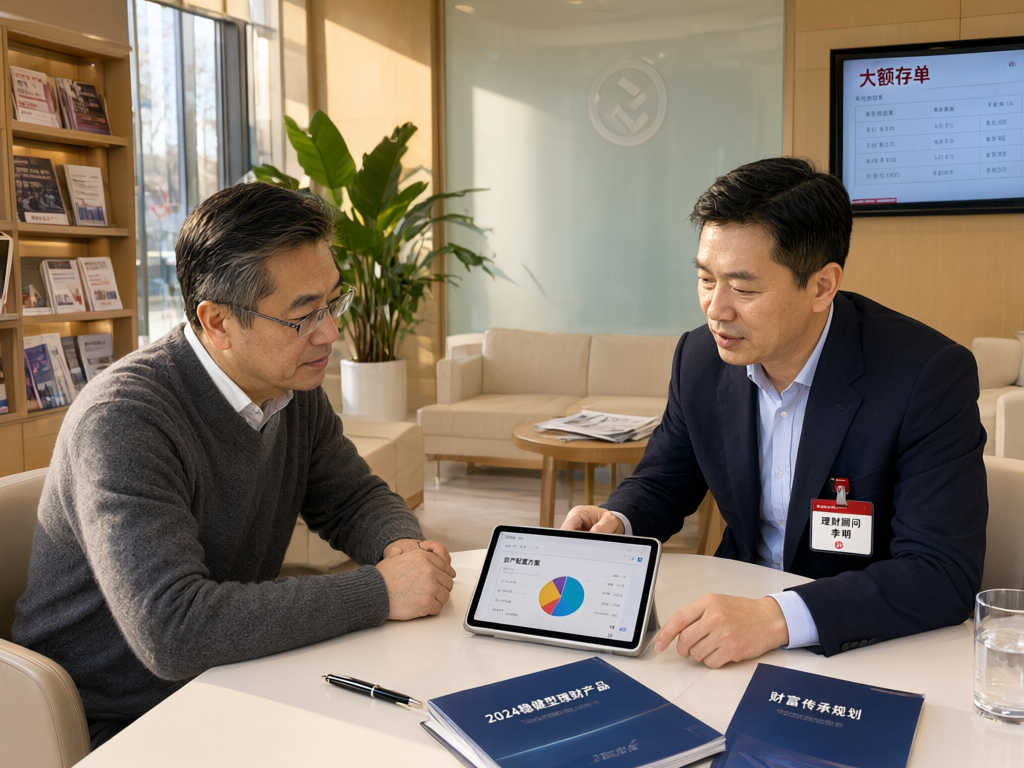
近年各类机构明显加快了产品创设与渠道布局。理财子公司主推稳健型养老主题产品,基金公司将目标日期、目标风险策略引入养老份额,保险公司则强调长期领取与保障属性。产品多元化拓展了选择空间,也让“挑花眼”成为不少参与者的真实感受。有渠道人士提到,开户初期的咨询多集中在“哪只产品收益更高”,较少涉及自身期限安排与风险承受能力。
净值波动促使长期持有
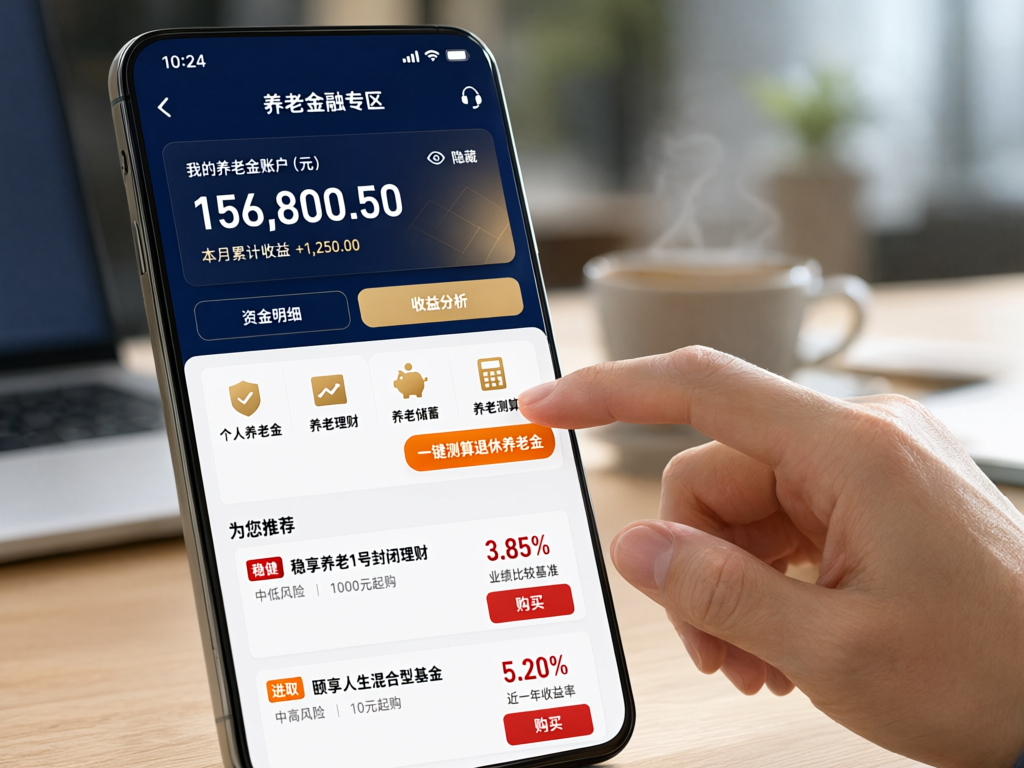
随着净值化转型推进,养老理财与养老目标基金的收益不再“只涨不跌”。据公开信息,部分产品在债市调整阶段出现回撤,引发持有人讨论。业内人士认为,短期业绩排名容易被放大,而个人养老金账户的封闭运行特征,要求以更长周期审视资产配置。在展示、销售话术与客户陪伴中弱化短期排名导向、强化风险揭示,是机构共同面对的课题。
服务下沉与投教待补课
多家机构反馈,开户数量增长较快,但实际缴存与持续投资的转化率仍有提升空间,“开户热、缴存冷”在部分区域较为明显。业内普遍认为,除税收激励外,贴近生活的养老规划服务同样重要。一些银行通过手机银行养老专区、网点养老顾问,把抽象的长期规划拆解为可感知的阶段性目标;也有机构联合第三方开展知识普及,帮助参与者理解账户封闭性、风险等级与领取规则。
展望后续,竞争重心或将从“产品数量”转向“服务质量”与“陪伴能力”。产品设计更贴合生命周期、投资顾问服务更强调适当性、投资者教育更注重可理解性,三者形成合力,制度红利才有望转化为更稳健的长期资金。对参与者而言,理性评估自身收支与风险承受能力,避免以短期收益高低作为唯一标准,仍是基本前提。