 好搜
中小银行下调存款利率 居民配置逻辑生变
近期,多地中小银行陆续调整人民币存款挂牌利率,部分期限的下调幅度从个位数到数十个基点不等,其中三年期、五年期等中长期定期存款的调整相对更为明显。据公开信息,这延续了近两年存款利率稳步下行的总体趋势,也折射出银行体系在负债成本管理上的持续压力。对普通储户来说,最直观的感受是,过去可以长期锁定利率的高息存款产品越来越少,存款、理财、保险、基金之间的比价关系正在被重新计算。
一、调整节奏:依次下行的传导路径
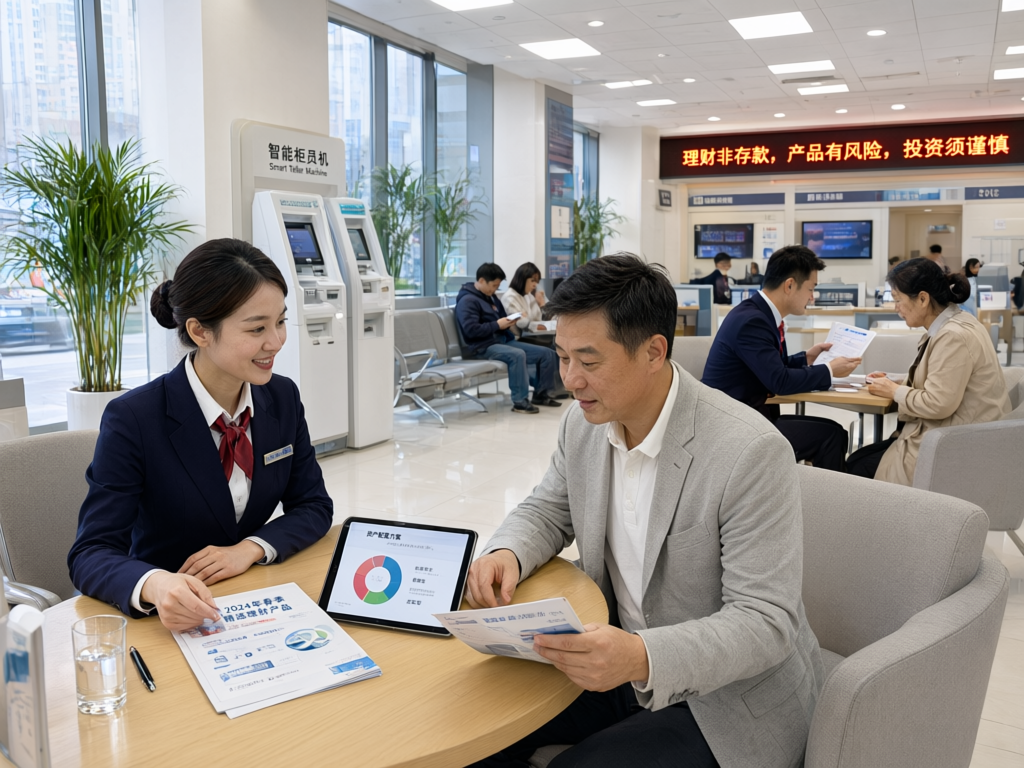
从近两年的公开信息看,存款利率调整大致呈现依次下行的特征:大型银行率先调整挂牌利率,股份制银行随后跟进,中小银行则因客户基础和区域竞争差异,在不同时点陆续补降。这种节奏差异,使得同一时期不同机构之间的利率报价存在明显差别,储户在手机银行和网点之间比价的空间一度被放大。
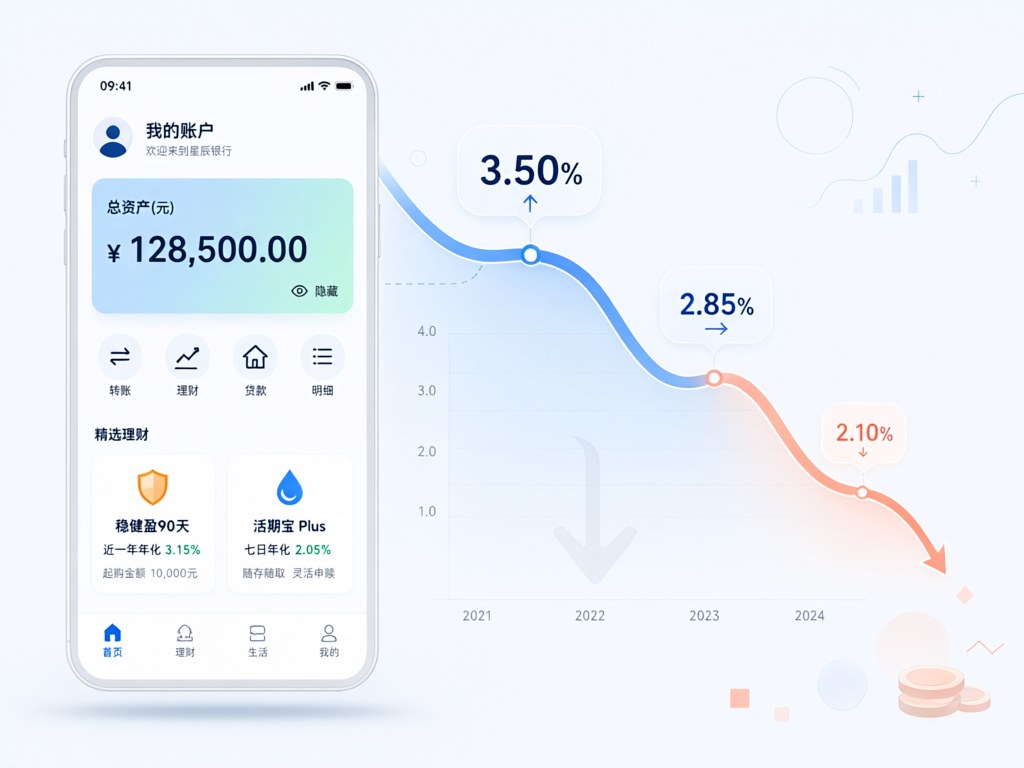
业内普遍认为,本轮调整的直接动因仍是净息差收窄。贷款端定价持续下行,而存款端成本相对刚性,同时受到两方面挤压,压降高成本负债因此成为多数银行的共同选择。此外,部分银行也在主动降低长期限、高定价的定期存款占比,以优化负债结构。
二、储户的选择:从转移存款到分散配置
利率下行周期中,居民部门的反应往往不是简单的存款转移。从银行网点和线上渠道的反馈看,一部分资金流向银行理财、货币基金和短债类产品,一部分转向储蓄型保险、国债等偏稳健的品种,也有储户选择拉长存款期限、锁定当前相对较高的利率。
值得注意的是,理财市场的回暖与存款利率下行之间存在一定的此消彼长关系。当存款收益率回落到与理财产品接近的水平,风险偏好中等的投资者会更愿意承担一点净值波动,换取略高的收益预期。不过,理财产品已全面净值化,收益并非承诺,短期的净值回撤仍可能引发赎回,这也是资管机构需要持续面对的课题。
对普通家庭而言,更现实的做法是把资金按用途分层:应急备用金保持高流动性,中期目标资金追求稳健,长期资金再考虑适度承担波动。至于具体比例,取决于家庭的收入稳定性、负债情况和风险承受能力,不宜照搬他人的方案。
三、银行端的考虑:息差压力与服务转型
存款利率下调并非只关乎价格。对银行来说,如何在压降负债成本的同时留住客户,是一道更难的题。近年来,不少银行把重心从拼利率转向拼服务,通过代发工资、结算、财富管理等综合服务提高客户黏性,也有机构在县域和社区市场加大投入,用便利性弥补价格上的劣势。
与此同时,存款定期化、长期化的趋势仍在延续。居民风险偏好偏谨慎,更愿意持有现金类资产,这在一定程度上削弱了利率下调对负债成本的改善效果。业内观点认为,未来一段时间,银行负债端的调整仍将以小幅、渐进的节奏为主,单次调整幅度有限,但方向较为明确。
展望:低利率环境下的长期功课
从中长期看,利率中枢下移并非短期现象,而是与经济增速、融资需求和人口结构等因素相关的过程。对居民来说,这意味着单纯依赖存款利息的时代逐渐远去,资产配置需要更主动的管理;对金融机构来说,则意味着从依赖利差向提升专业能力转型的压力加大。可以预见,围绕客户体验、产品设计和风险管理的竞争,会比单纯的价格战更持久,也更考验耐心。(本文为行业观察,不构成任何投资建议。)