 好搜
银行理财规模回升,“固收+”产品成新增长点
伴随存款利率持续下行,银行理财市场热度回升。据公开信息,年内银行理财存续规模较年初有所增长,部分时点已接近历史高位区间;在产品结构上,以债券资产打底、少量配置权益与可转债等资产的“固收+”产品,成为渠道端推荐与投资者咨询的重点。业内人士认为,居民资产在存款、理财、保险与公募基金之间的再配置仍在延续,但节奏较此前更为平缓,投资者对净值波动的容忍度也更为审慎。
存款“搬家”的逻辑仍在延续
从负债端看,定期存款利率经历多轮调整后,部分期限存款与大额存单的收益吸引力下降,理财产品的比价效应重新显现。据公开信息,一些理财公司推出的低波动、短持有期产品,募集情况好于去年同期。不过与上一轮“搬家”相比,本轮居民更看重流动性与净值稳定性,长封闭期产品的销售仍面临一定压力,部分资金甚至在存款、货基与短债理财之间反复比较。
“固收+”走热背后的配置考量
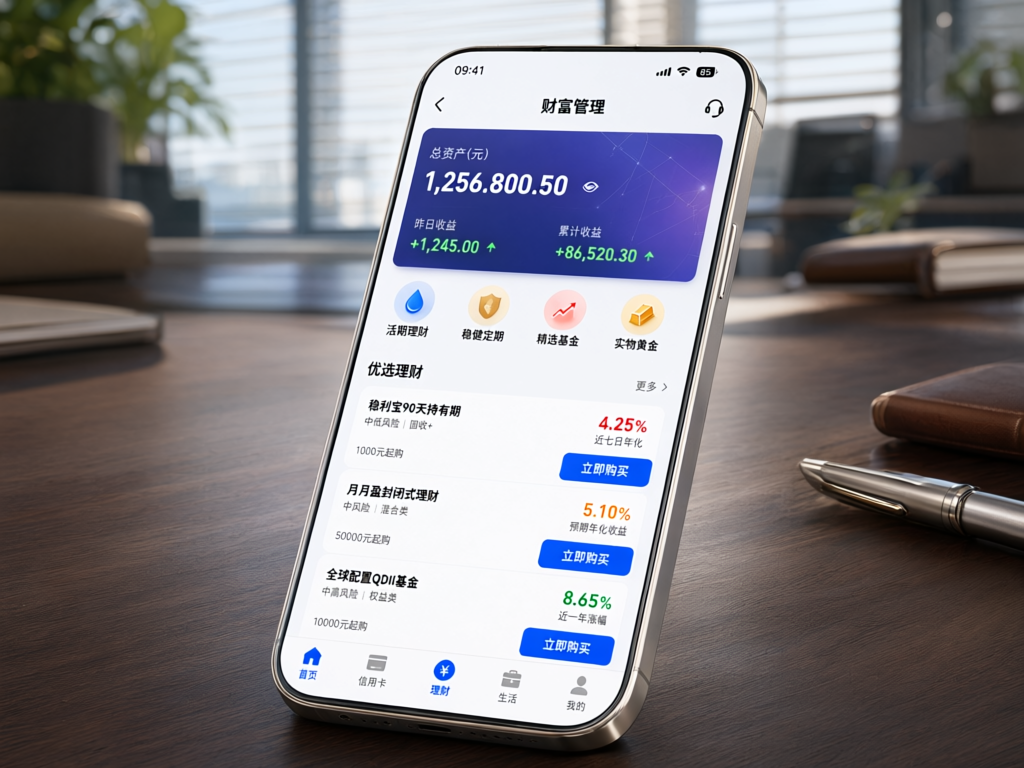
所谓“固收+”,通常以固定收益资产构建底仓,再通过可转债、权益、量化对冲等策略增强收益弹性。在债券收益率处于相对低位时,纯债产品的票息空间收窄,管理人有动力通过多资产策略争取超额收益;对投资者而言,这类产品风险等级多位于中低区间,与稳健型配置需求较为匹配。需要强调的是,业绩比较基准不代表实际收益,含权部分在市场上行时提供弹性,在调整时同样会放大净值回撤。
净值化时代的三个关注点
其一,关注回撤与波动率,而非只看历史年化收益;其二,关注资产投向与杠杆水平,尤其是含权比例较高的产品;其三,关注持有期限与赎回规则,避免因短期资金需求被迫在净值低点赎回。业内提示,理财产品过往业绩不预示未来表现,投资者应结合自身风险承受能力与资金使用安排作出判断。
供给端:渠道下沉与产品分层
据公开信息,理财公司正加快拓展代销渠道,与中小银行、券商及互联网平台合作增多;产品端呈现分层趋势,一头是现金管理与短债类低波产品,另一头是策略更为复杂的多资产产品,风险等级与信息披露要求也随之提高。
展望后续,理财规模的修复更多取决于存款利率走势与债市表现。若债券收益率维持低位震荡,产品收益中枢可能继续下移,“固收+”的增强效果也将受到考验。对行业而言,如何在净值化框架下做好投资者陪伴、风险揭示与信息披露,或许比短期规模排名更重要。