 好搜
中长期定存利率再下调 居民资产配置转向短端
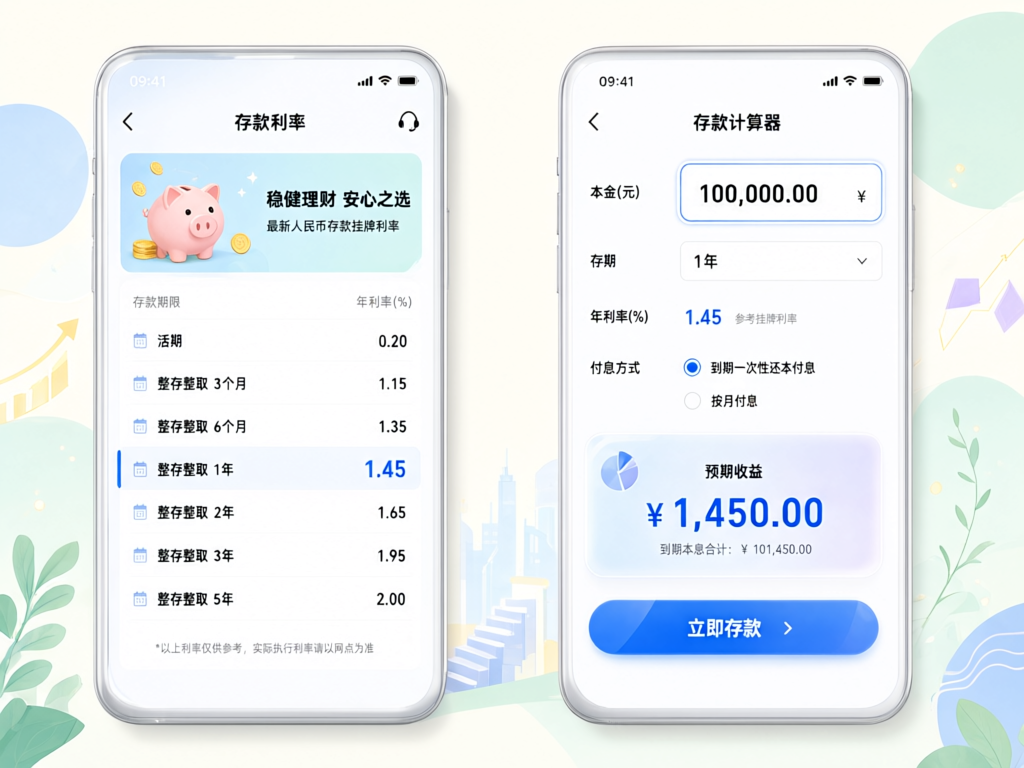
近期,多家银行再度调整人民币存款挂牌利率,中长期限定期存款下调幅度相对明显,部分银行出现五年期与三年期利率持平甚至略低的现象。据公开信息,本轮调整覆盖国有大行、股份制银行及部分城商行、农商行,活期与三个月等短期限品种变动相对有限。存款利率的边际变化,再次把居民储蓄行为与银行负债成本管理之间的平衡问题推到台前。
净息差承压,负债端“降久期”
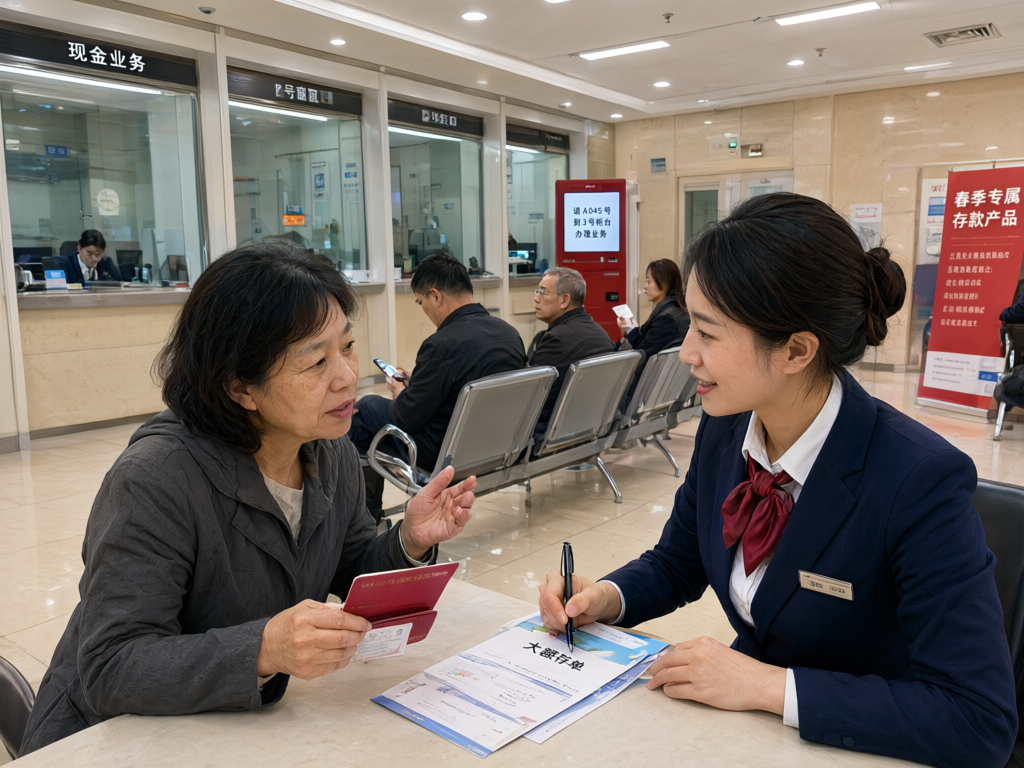
从银行经营角度看,此轮调整的直接动因仍是负债成本压力。贷款端定价持续下行,而存款定期化、长期化趋势尚未明显逆转,资产与负债两端的价格错配压缩了净息差空间。据公开信息,商业银行整体净息差已处于历史较低区间。通过下调中长期定存利率、压缩大额存单额度等方式引导存款期限结构短期化,成为多数银行的共同选择。
储户的“久期”选择在变
对普通储户而言,中长期定存利率走低,意味着锁定长期收益的吸引力下降。市场上,储蓄国债、现金管理类产品、短债基金以及期限更灵活的银行理财关注度有所上升。业内普遍提示,不同产品在流动性、波动性与风险等级上差异明显,储蓄国债提前兑取有相应规则,理财与基金净值也会波动,配置安排应结合自身资金使用计划,不宜把利率高低作为唯一标准。相关选择不构成投资建议。
传导链条上的两端
负债成本缓降,有助于银行稳定息差,也为进一步向实体经济让利腾出一定空间;但另一面,存款“搬家”若过快,中小银行的揽储压力会有所上升,部分机构可能通过其他方式补充负债。对居民而言,存款仍是安全性较高的基础性资产,如何在安全性与收益之间取得平衡,考验的是对自身现金流的前瞻安排,而非短期博弈。
展望后续,存款利率的调整大概率延续小幅、渐进的特征,节奏取决于贷款需求恢复情况、理财净值表现以及居民通胀预期。对银行来说,真正的考验不只在价格,更在能否提供期限匹配、风险清晰的产品;对储户来说,读懂自己的用钱时间表,或许比追逐某一次利率变动更重要。
上一篇:多家银行下调存款利率 居民储蓄配置悄然生变
下一篇:没有了!