 好搜
中小银行下调存款挂牌利率 息差管理压力显现
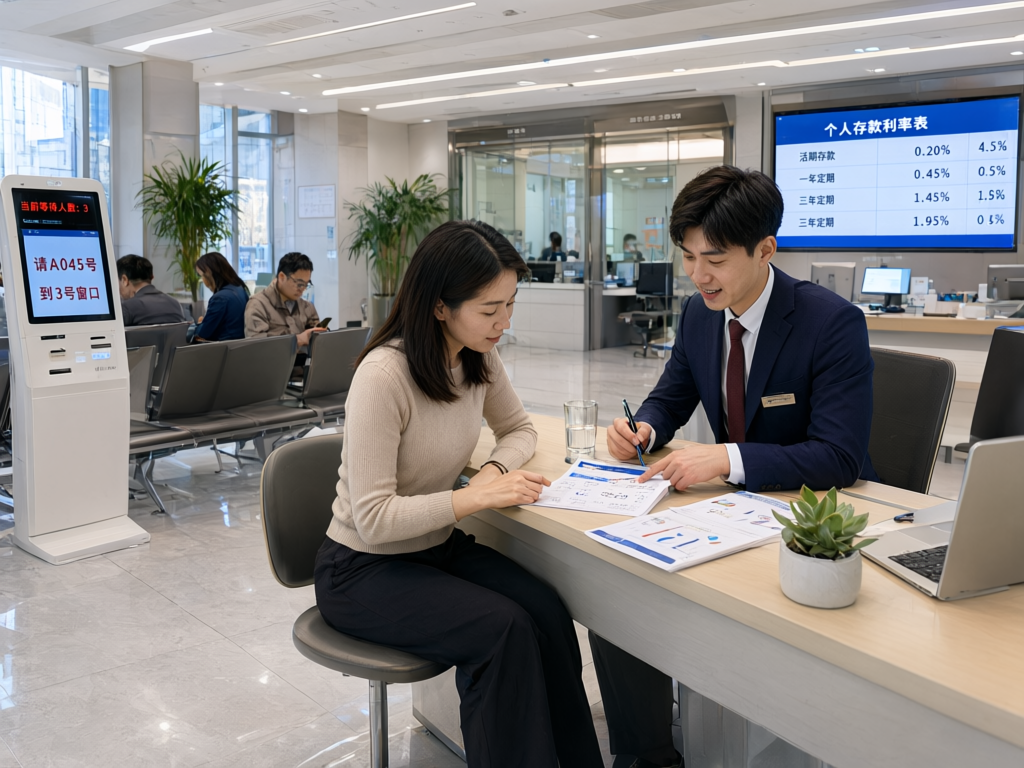
近期,多地中小银行对存款挂牌利率作出调整,调整对象以定期存款为主,幅度多落在个位数到数十个基点的区间。据公开信息,本轮调整延续了商业银行压降负债成本的主线,也折射出息差管理压力正从大型银行向中小机构传导。
息差压力从何而来
贷款端定价持续下行,是息差收窄的直接原因。随着信贷投放竞争加剧,优质客户贷款利率被压至较低水平;存量按揭利率调整也在一定程度上拉低资产端收益。与此同时,存款定期化、长期化趋势未根本扭转,居民更倾向于锁定相对确定的利息回报,导致银行付息成本下降偏慢。资产端与负债端一快一慢,息差自然承压。
对中小银行而言,压力更为明显。其客户基础相对集中,品牌与渠道能力有限,过去依靠较高利率揽储的策略,在净息差收窄后难以为继。下调挂牌利率,既是主动压降成本,也是被动适应资产收益下行的现实选择。
从负债结构看,中小银行对存款的依赖度较高,同业负债补充能力有限,一旦存款流失,流动性管理压力会迅速上升。因此,下调利率往往需要与客户维护、产品替代同步推进,避免出现“降了利率、也丢了客户”的局面。
揽储逻辑悄然生变
利率下调并不意味着银行放弃存款。相反,多家机构正在把竞争重心从“价格”转向“服务与产品”。一方面,通过代发工资、结算、财富管理等综合服务增强客户黏性;另一方面,利用大额存单、特色定期、通知存款等产品做精细化定价,对不同客群实施差异化利率。部分银行还借助手机银行、线上开户等渠道,降低获客与运营成本。
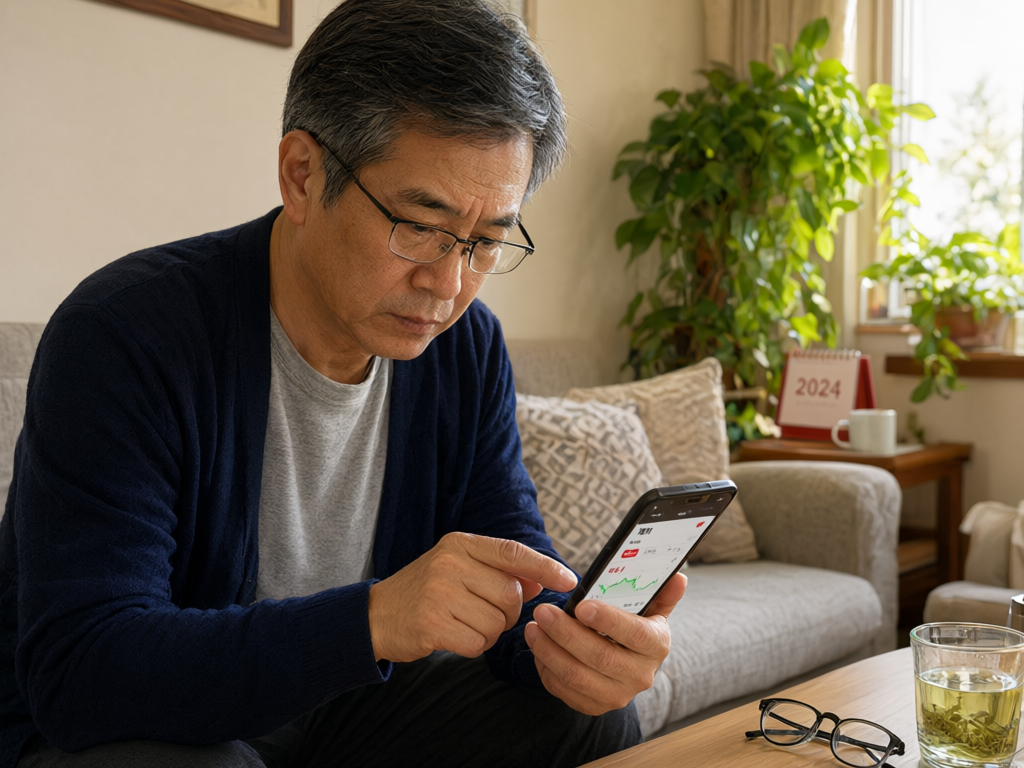
值得注意的是,存款利率下行后,银行理财、债券基金、储蓄型保险等产品的相对吸引力上升,居民资产配置出现“存款搬家”迹象。但这类产品净值会波动,收益并非承诺,投资者仍需根据自身风险承受能力选择。从长期看,居民金融资产多元化是趋势,但风险偏好回升需要时间。
居民端如何理解这一变化
对普通储户来说,存款利率下调意味着“无风险收益”中枢下移。把全部资金长期锁定在定期存款,未必能跑赢通胀;但盲目追求高收益,也可能承担超出自身承受能力的风险。更稳妥的思路是做好期限搭配:预留应急资金,保留部分流动性,再根据家庭收支安排配置不同期限的稳健型产品。需要强调,本文仅作行业观察,不构成任何投资建议。
展望:调整仍将小幅、渐进
展望后续,存款利率是否继续调整,取决于信贷需求恢复程度、银行息差水平以及居民储蓄意愿。若资产端收益率继续下行,负债成本仍有小幅压降空间,但节奏大概率是渐进式的,而非一次性大幅调整。监管层也多次强调维护存款市场竞争秩序,避免非理性价格战。
对银行而言,真正的考验不在于“降不降利率”,而在于能否建立可持续的客户经营能力:用结算、财富管理和场景服务留住客户,用精细化定价平衡规模与利润。对居民而言,理解利率下行的长期性,比追逐短期高息更重要。