 好搜
存款利率走低,银行理财规模重回增长区间
据公开信息,进入下半年以来,多家银行理财公司产品存续规模较年初出现回升,部分机构增幅落在个位数到两位数的区间。市场普遍将这一变化与存款挂牌利率持续下行、居民风险偏好边际修复联系起来。不过,与上一轮备受关注的“存款搬家”相比,此轮资金流动更显平缓,投资者在选择产品时,对流动性与净值稳定性的关注度明显上升。
一、比价效应重现,资金回流更温和
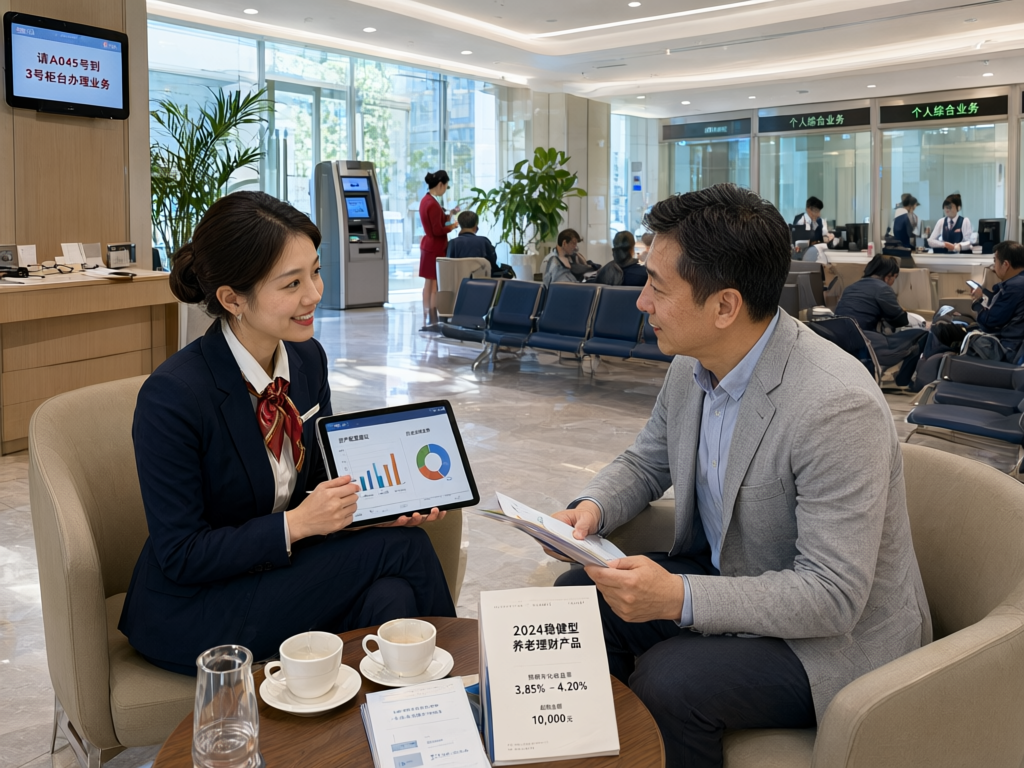
今年以来,国有大行与部分股份制银行相继调整定期存款挂牌利率,期限越长下调幅度往往越明显。据公开信息,部分三年期、五年期定期存款利率已进入“1字头”区间,与大额存单、储蓄国债、货币基金之间的收益差距被重新拉开。存款收益走低,使银行理财等低波动产品再次进入居民视野。不过多位业内人士提示,理财资金的回流并非简单的“替代”,居民对“保本”的预期已明显弱化,更关注产品说明书中的风险等级、投资范围与历史回撤幅度。从渠道反馈看,客户咨询的重点也从“能赚多少”转向“会不会亏”。
二、产品结构趋稳,固收仍是绝对主力
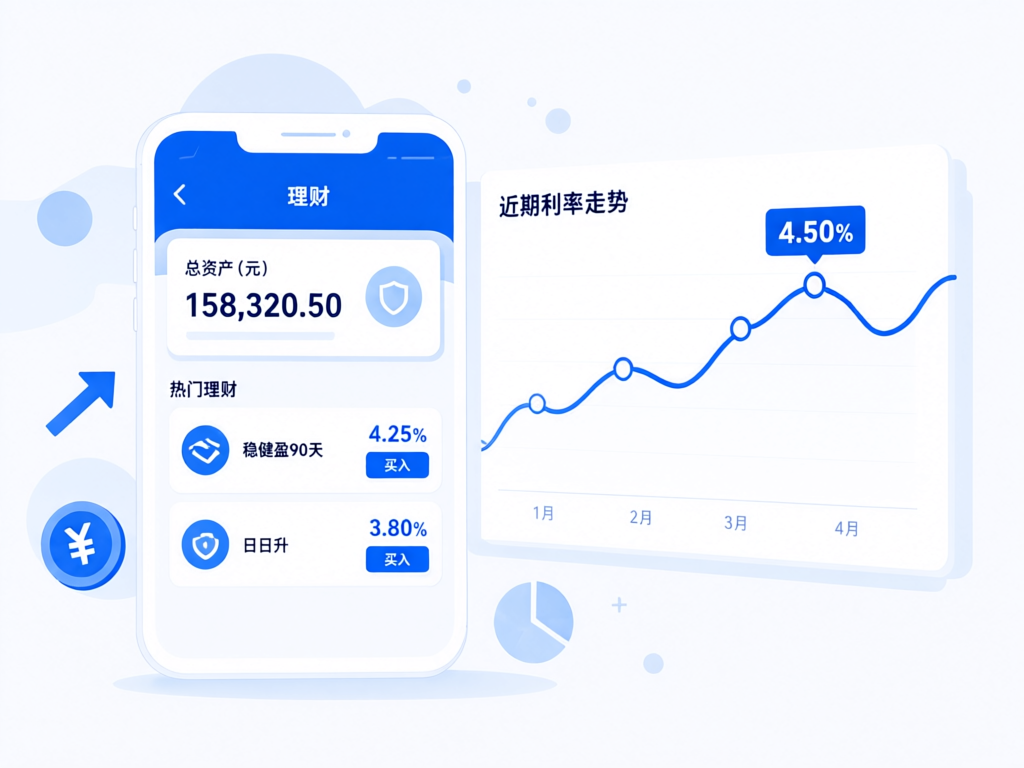
从新发产品结构看,固收类与“固收+”产品依旧占据主导,权益类产品占比相对有限。理财公司普遍通过缩短久期、增配高等级信用债、优化资产配置结构等方式控制净值波动。与此同时,现金管理类产品因申赎便利、到账灵活,成为短期资金的重要“中转站”。有研究机构测算,年内理财规模有望在区间内实现温和增长,但增速难以复制此前的高速扩张阶段;产品数量扩张让位于存续产品的精细化运营,渠道端也更重视客户分层与适当性匹配。
三、净值化之下,波动正在成为常态
净值化转型完成后,理财产品不再承诺保本保收益,债券市场的调整会直接反映在产品净值上。据公开信息,在此前几轮债市波动中,部分固收类产品曾出现阶段性回撤,并引发一定规模的集中赎回,对机构的流动性管理形成考验。业内人士认为,投资者教育的重点正从“收益率比较”转向“波动理解”,销售渠道也在强化风险揭示与信息披露。对理财公司而言,投研能力、流动性管理与客户陪伴能力,正在成为差异化竞争的关键,而非单纯依靠业绩比较基准的吸引力。
四、展望:低利率环境下的配置再平衡
展望后续,市场对存款利率与债券收益率中枢的判断仍存在分歧。若利率环境在较长一段时间内保持低位,银行理财对居民的吸引力大概率延续,但规模增长将更多取决于产品体验、回撤控制与渠道服务,而非短期收益率比拼。对普通投资者而言,理清资金用途、匹配期限与自身风险承受能力,理性看待净值波动,比追逐短期业绩排名更为重要。低利率时代的资产配置,正在从“寻找高息”转向“管理预期”。