 好搜
存款利率再下调,居民资产配置转向稳健类产品
近期,多地中小银行陆续调整人民币存款挂牌利率,部分期限的下调幅度落在个位数至数十个基点区间。据公开信息,此轮调整延续了此前大型银行的节奏,也让居民端“存款搬家”的话题再度升温。
一、利率下行推动资金重新“排队”
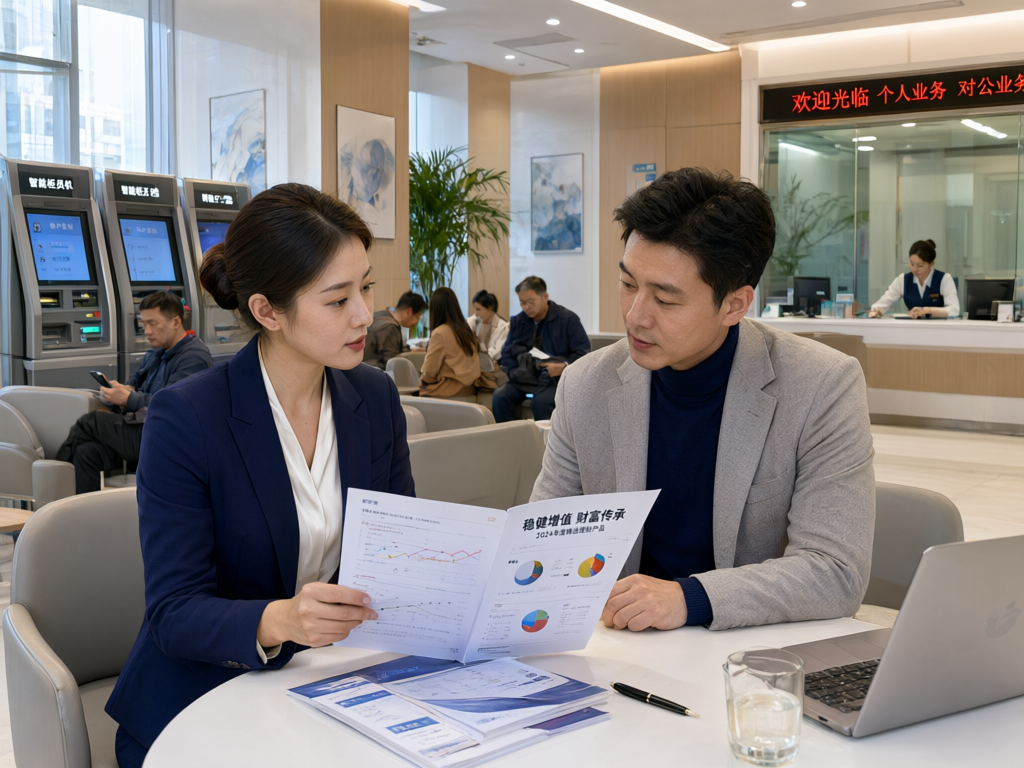
存款利率走低,直接改变了储户的机会成本。定期存款到期后选择原样续存的比例有所下降,部分资金转向货币基金、同业存单类产品以及银行自营理财。业内人士表示,这类迁移更多体现为“比价”而非风险偏好抬升,居民对流动性和本金安全的要求并未明显放松。
二、理财规模回暖,结构出现分化
从行业观察角度看,理财市场在低波动产品上的供给明显增加,短久期、估值相对稳定的产品更受关注。不过机构之间差异较大,渠道能力、投研储备与客户结构决定了各家回暖节奏并不一致。有从业者提示,净值化转型之后产品波动仍会阶段性显现,过往业绩不代表未来表现。
三、中小银行的负债端考题
相比大型银行,中小银行在揽储上更依赖价格手段。利率下调后,如何在压降负债成本与留住客户之间取得平衡,成为一道现实难题。部分机构转而通过提升线上服务体验、丰富代销品类来增强黏性,而非单纯依靠高息揽客。
展望来看,低利率环境可能仍将延续一段时间,居民资产配置从“单一存款”向“分层配置”演进,是相对确定的趋势。对金融机构而言,真正的竞争点在于能否提供与客户风险承受能力相匹配的产品,以及清晰充分的信息披露;对普通家庭来说,留足应急资金、拉长决策周期,或许比追逐短期收益率更为务实。(本文仅为行业观察,不构成投资建议)
上一篇:存款利率步入“1时代” 居民资产配置再平衡提速
下一篇:没有了!