 好搜
多地惠民保进入调整期,保障边界与可持续性成关注焦点
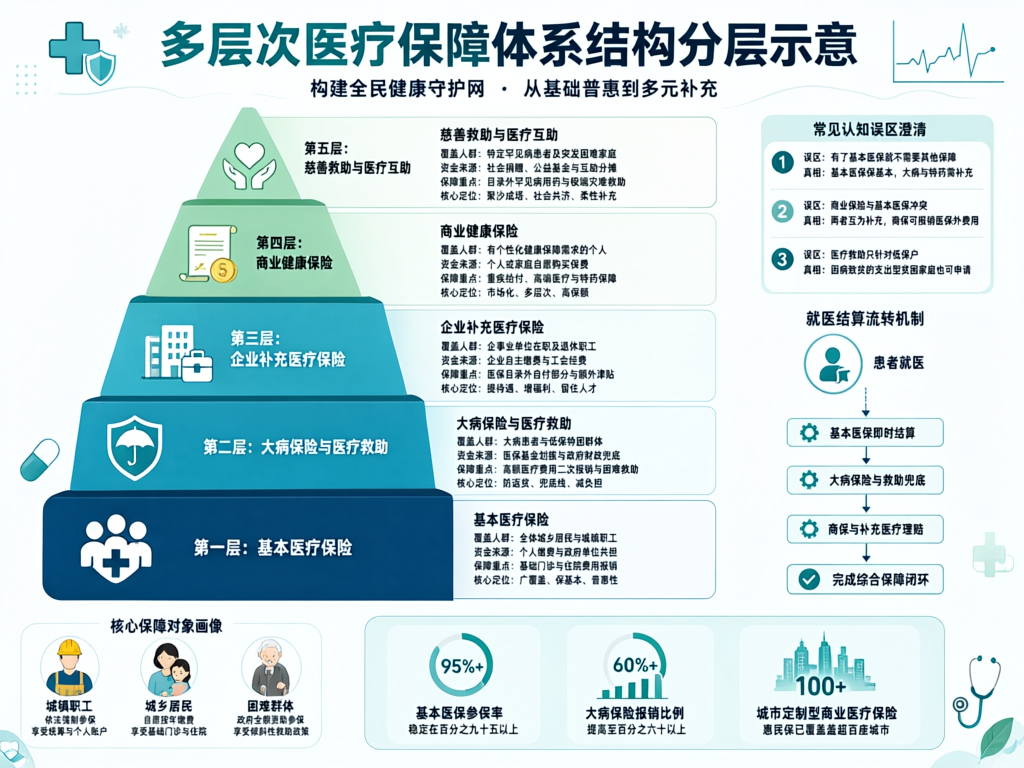
近期,多个城市的城市定制型商业医疗保险(俗称“惠民保”)陆续进入新一轮调整窗口。据公开信息,部分产品在保障责任、免赔额设置和特药目录上出现小幅优化,也有地区对参保条件或定价区间作出微调。作为衔接基本医保与商业保险的“中间层”,惠民保的每一次变化都牵动大量家庭的保障安排。
调整背后:从“扩面”转向“提质”
过去几年,惠民保凭借低门槛、低保费迅速铺开,参保规模在多个城市达到数十万至数百万量级。随着覆盖面趋于稳定,行业关注点正从快速扩面转向服务质量和赔付体验。有从业者表示,如何在有限保费内提升理赔便利度、合理设置既往症赔付比例,是产品设计中的现实难题。
可持续性考验:续保率是关键变量
业内普遍认为,这类产品的长期运行依赖参保人群的稳定性。若健康人群续保意愿下降,赔付压力可能上升,进而影响保障责任调整空间。因此,多地开始尝试通过健康服务、家庭参保优惠等方式增强黏性,公开讨论中也频繁出现“续保率”“赔付率”等指标性表述。
消费者视角:读懂条款比价格更重要
对普通家庭而言,惠民保更接近一份补充性保障,而非替代方案。选择时应关注免赔额门槛、特药与既往症约定、报销比例等细节,并结合自身基本医保情况判断。需要提醒的是,保险产品的选择属于个人财务安排,本文不构成任何购买建议。
展望后续,随着多层次医疗保障体系不断完善,惠民保的定位有望进一步清晰。产品能否在普惠性与可持续之间找到稳定平衡点,仍需在多个参保周期中持续观察。