 好搜
企业AI应用走过试点期:预算从买工具转向改流程
据公开信息,过去一年企业级人工智能相关采购的预算结构出现明显变化:单纯购买模型接口或工具账号的支出增速放缓,围绕数据治理、流程重构与系统集成的服务类预算占比上升。多家市场调研机构的样本显示,真正进入规模部署阶段的项目占比仍在一到三成区间,多数企业仍停留在单点试用。与此同时,企业对这项技术的期待也从降本,逐步扩展到获客效率与研发节奏。看待 AI 的目光,正从“能不能用”转向“划不划算”。
从试用到算账,考核口径变了
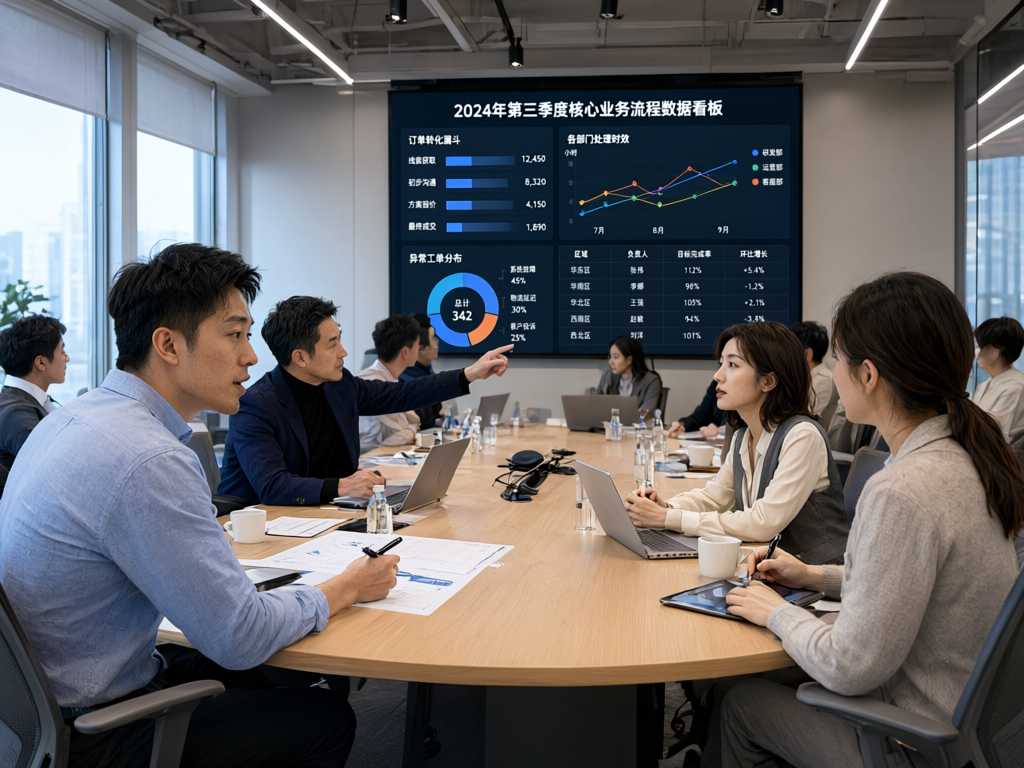
早期项目的立项理由多是技术验证与品牌示范,预算往往由 IT 部门单独推动。近一年来,财务、业务与 IT 三方共同参与评审的情况明显增多,评估维度从“功能是否先进”转向“单位投入能换来多少工时节约”。从公开披露的信息看,企业更关注工单处理时长、差错率、人均产出等可量化指标的改善幅度,而非模型参数规模。一些企业还设置了专门的 AI 运营岗,负责效果跟踪与版本迭代。立项门槛提高,并不等于热情退潮,而是投入开始被要求交代回报,一批停留在演示阶段的项目也因此被主动叫停。
真正的卡点,往往不在模型
随着项目深入,不少企业发现瓶颈来自内部:历史数据口径不一、业务系统彼此孤立、权限与合规审核周期偏长。有行业报告提到,数据准备与流程梳理通常占据项目总工期的较大比例,超出最初预期。跨部门协作的隐性成本也常被低估,流程责任不清会导致方案反复返工。更棘手的是责任划分:系统给出建议由人签字确认,还是允许其在限定场景内直接执行,直接决定了流程改造的深度。实践中的折中做法是,先在人机协同环节设置人工复核,待准确率稳定后再逐步放开权限。
服务商比拼的重点回到交付
在供给端,集成商、行业软件厂商与云服务商的角色正在重新分配。甲方在选型中把交付周期、同行业落地经验、结果可解释性写入评分表,单纯比拼模型能力的权重有所下降。据公开信息,部分中小企业更倾向按调用量或按效果计费的合作方式,以降低前期投入;大型企业则多采用分阶段验收,把预算与阶段目标绑定。交付能力的差距,正在成为订单分化的主要原因之一。
展望未来一到两年,企业级 AI 的竞争焦点大概率仍会落在“最后一公里”:谁能把模型能力嵌入既有流程、把数据基础打牢,谁就更容易拿到持续预算。对甲方而言,与其追逐新概念,不如先把考核指标、责任边界与验收标准写清楚;对供给方而言,沉淀可复用的行业模板,比反复宣讲参数更有说服力。行业仍处早期,节奏取决于企业自身的数字化底子,而非单一技术的迭代速度。本文为行业观察,不构成投资建议。