 好搜
即时零售向县域下沉 三四线订单增速领先
据公开信息,过去一年多家即时零售平台在三、四线城市及县域市场的订单增速高于一二线市场,前置仓、闪电仓等新型履约设施加快向县级市场铺开。业内普遍认为,即时零售的下沉已从早期的“渠道延伸”进入“供给重构”阶段,本地商超与平台的协同效率成为决定成败的关键变量。
县城里的“半小时生活圈”
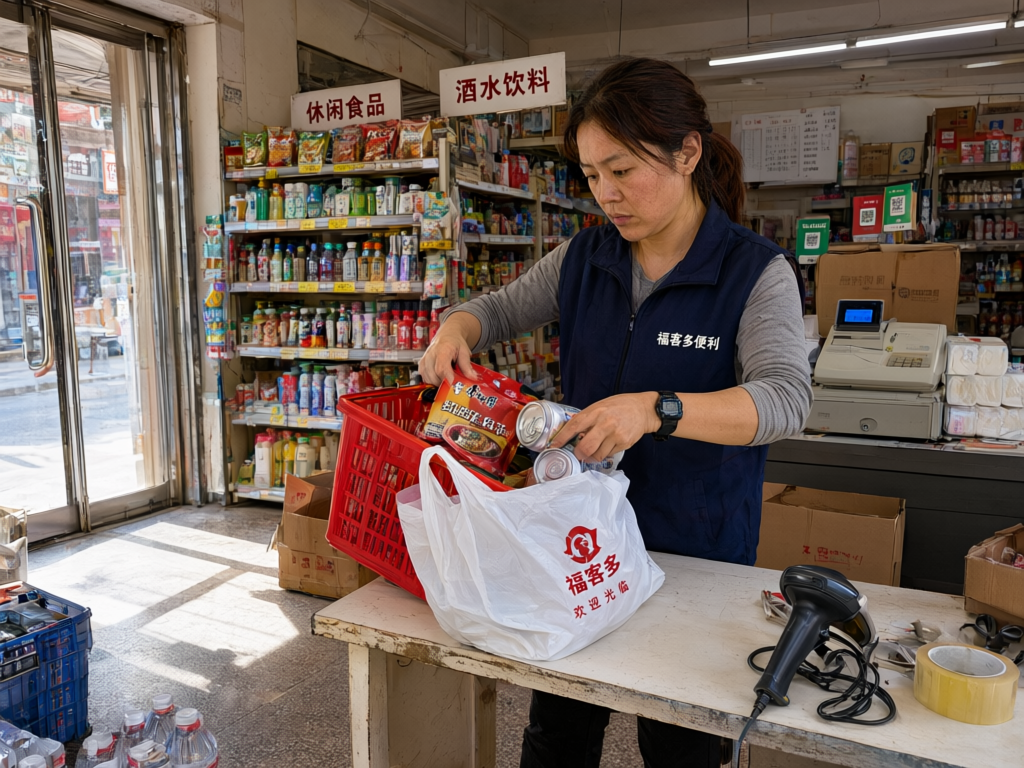
在不少县级市,消费者在手机上购买生鲜、药品、母婴用品,半小时内送达已不是新鲜事。与一二线城市相比,下沉市场的即时消费呈现出不同特征:订单更集中在晚间与节假日,家庭型、囤货型购买比例更高,客单价往往高于城市白领的“一人食”订单。这种差异,让照搬大城市选品逻辑的门店很快遇到瓶颈。
供给端改造由谁承担
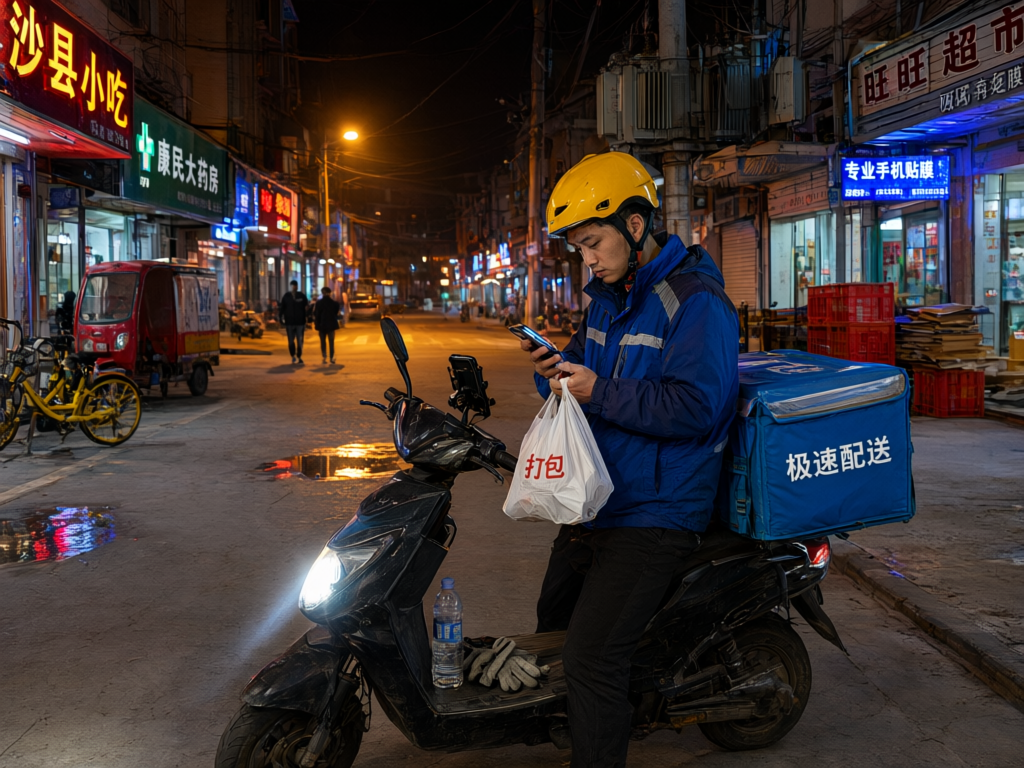
难点并不在流量。县域市场人口密度有限,单个前置仓的日均订单量难以摊薄分拣、配送与损耗成本,骑手规模也更容易出现“高峰不足、平峰闲置”的波动。据行业公开讨论,多数县域门店的线上订单占比仍处在较低区间,能否把店内拣货区、库存数据与平台系统打通,直接影响履约时效与毛利水平。对中小商家而言,一次性改造投入与持续运营能力之间存在现实落差。
本地商超的角色被重新估量
变化正在发生。一些区域连锁超市开始把门店同时当作前置仓使用,在生鲜加工、自有品牌和本地供应链上做文章;平台则从补贴拉新转向提供选品建议、库存预测和履约调度工具。双方关系由“流量买卖”转向“共同经营”,本地化的商品力反而成了差异化竞争的核心。在县域商业体系持续完善的宏观背景下,这种合作也获得了更多基础设施层面的支撑。
展望未来一到两年,即时零售在下沉市场的竞争重心大概率会从价格补贴转向履约效率与商品结构。谁能把县域门店的库存周转、配送半径与消费节奏匹配得更好,谁就更有可能在这一轮扩容中站稳位置。对本地零售商来说,接入平台只是起点,能否借此沉淀自身的数字化能力,才是更长远的命题。
上一篇:多地推动工业设备更新,中小企业改造需求加速释放
下一篇:没有了!