 好搜
银行理财代销费率下探,部分产品降至0.1%区间
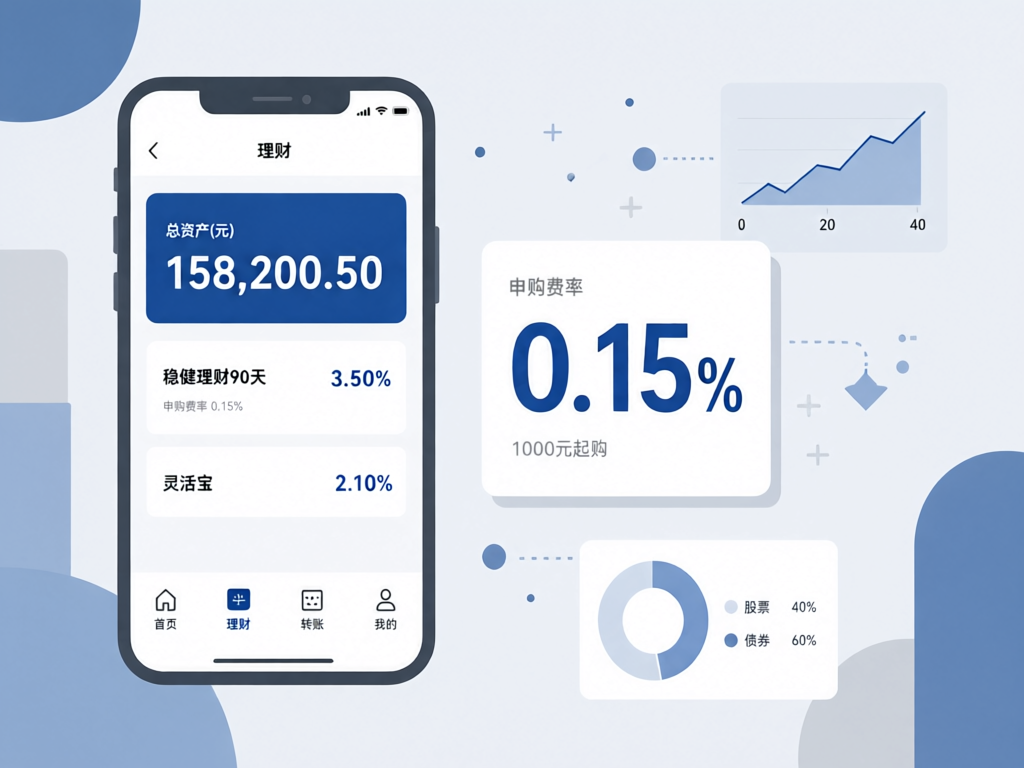
近期,银行理财市场的费率调整动作明显增多。据公开信息,多家理财公司陆续下调部分产品的管理费与销售服务费,一些代销渠道的费率优惠还延伸至申购环节,个别产品综合费率落入0.1%—0.2%的低区间。降费不再只是发行方的单向让利,而是沿着产业链传导至销售端,成为渠道争夺客户的一种常规手段。
降费从管理端蔓延至销售端
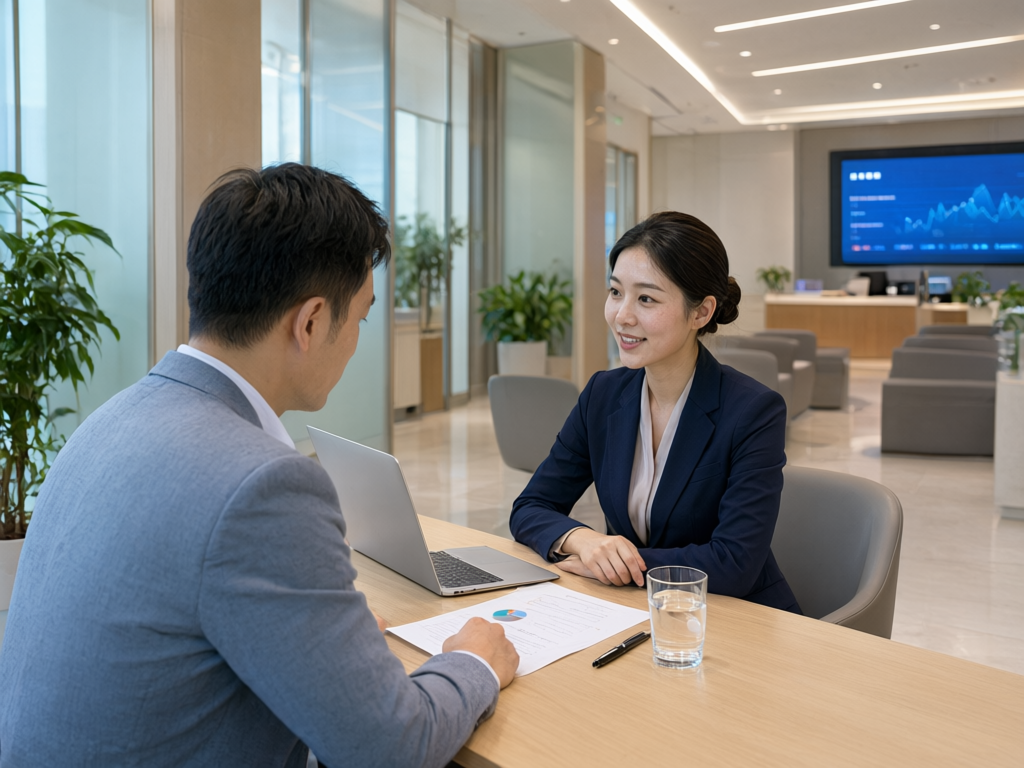
过去,理财产品的费率调整多集中在管理费一项,如今销售服务费、托管费乃至申购赎回环节也被纳入让利范围。业内普遍认为,这一变化与产品同质化程度较高、客户对收益敏感度上升有关。在资产端收益中枢下移的背景下,费率对最终到手回报的影响被放大,渠道方也更愿意用费率优惠来体现"让利"姿态。不过,不同产品之间的费率差异较大,优惠往往附带持有期限、购买渠道或份额类别等条件,投资者看到的宣传口径与实际扣费并不总是一致。
代销渠道扩容,中小机构加快承接
费率下探的另一面是渠道格局的调整。据公开信息,理财公司近年来持续拓展母行之外的代销网络,城商行、农商行以及部分互联网平台成为增量来源。中小机构自有产品供给有限,通过代销引入外部产品,能够以较低成本丰富货架;而对理财公司而言,多一条渠道就意味着多一份规模支撑。有分析人士提示,渠道扩张同时带来适当性管理的压力,销售机构需要在客户风险测评、产品风险等级匹配上投入更多资源,否则费率优势可能被投诉与纠纷成本抵消。
低费率不等于高回报
对普通投资者来说,费率下降确实意味着持有成本的降低,但费率高低并不能直接推导出收益高低。产品最终回报仍取决于底层资产配置、久期选择与信用风险管理。业内人士提示,比较产品时应关注费后收益、历史波动与回撤情况,而非仅看宣传中的费率数字。此外,部分低费率产品可能设置了较为严格的申赎安排,流动性便利性与费率之间往往需要权衡。本文仅作行业现象梳理,不构成任何投资建议。
展望后续,费率竞争大概率仍将延续一段时间,但单纯降价的空间正在收窄。当价格逐渐接近成本线,机构之间的比拼会回到投研能力、产品创新与客户陪伴服务上。对行业而言,一轮温和的费率重构有助于挤出低效供给、推动财富管理从"卖产品"走向"做配置";对投资者而言,读懂费率背后的产品逻辑,或许比追逐最低费率更为重要。