 好搜
存款利率又一轮下调 居民资产配置悄然生变
近期,多地部分中小银行与股份制银行再度调整人民币存款挂牌利率,其中三年期、五年期定期存款的下调幅度相对明显,活期与短期品种变动较小。据公开信息,这是过去一段时间以来银行存款利率的又一轮跟进式调整。在贷款端定价持续下行、净息差承压的背景下,通过市场化方式压降负债成本,已成为不少银行的共同选择,也让普通居民的现金管理面临新的权衡。
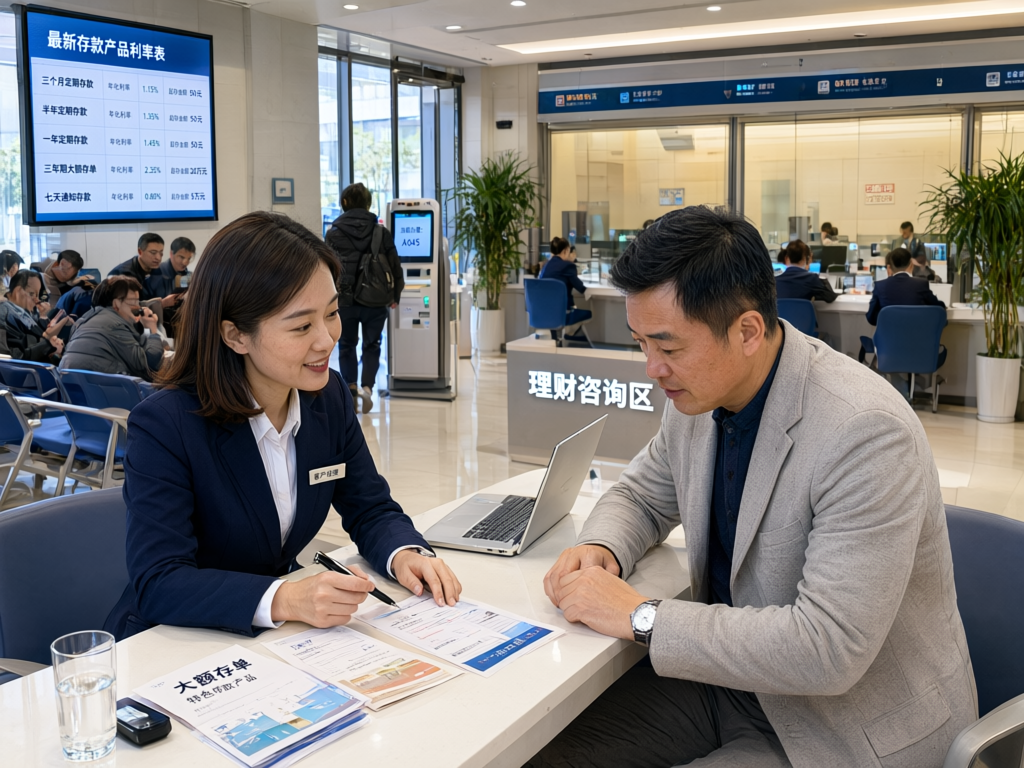
存款“比价”效应减弱,储户选择出现分化
存款利率的连续下行,最先改变的是储户的“比价”习惯。过去,跨行比较哪家银行的大额存单利率更高,是不少稳健型客户的家常功课;如今各家报价趋于接近,利差空间收窄,“货比三家”的收益变得有限。从网点反馈看,一部分中老年客户仍倾向于锁定稍长期限的定存,以换取确定性;另一部分客户则把资金转向流动性更好的现金管理类产品,或干脆保留活期以备不时之需。储户行为的分化,反映出在低利率环境下,安全性、流动性与收益性三者之间的取舍正变得更加微妙。
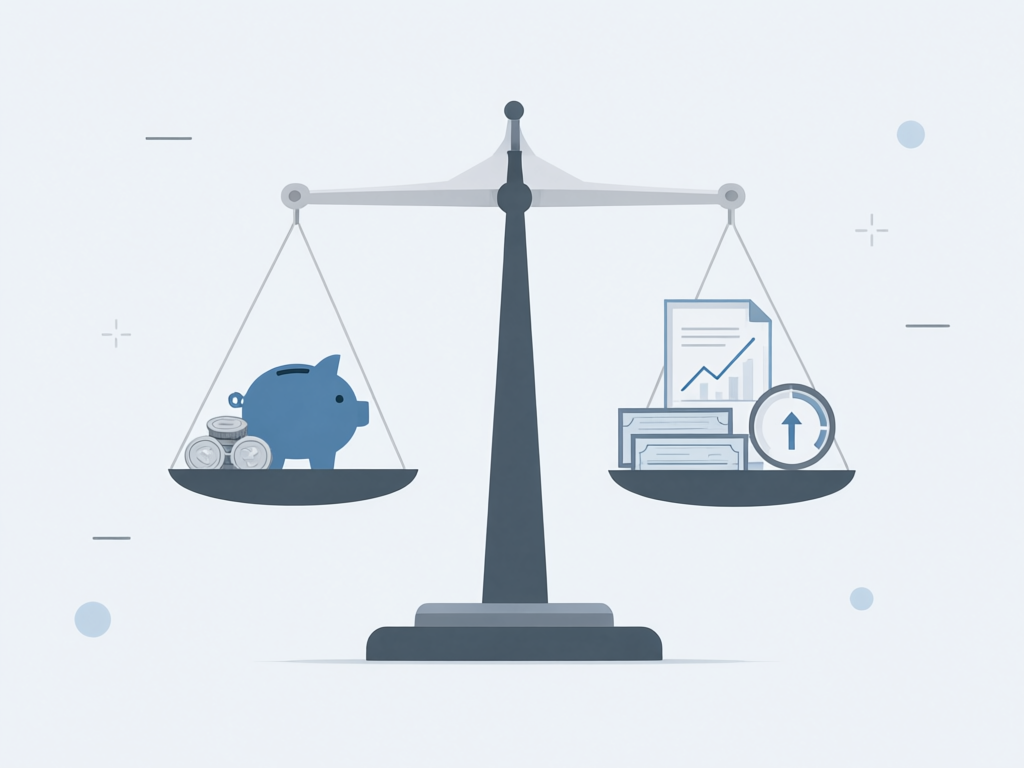
理财与债基承接部分资金,风险偏好并未明显抬升
从资金流向看,银行理财、债券基金以及货币市场工具承接了部分“搬家”资金。据公开信息,近一段时间理财市场规模有所回升,短期限、低波动的固收类产品更受青睐。但需要注意的是,资金迁徙并不等于风险偏好的抬升。多数投资者仍将本金安全放在首位,对净值波动较为敏感,一旦产品出现回撤,赎回意愿往往迅速上升。这也意味着,理财机构在产品设计与投资者陪伴上仍需投入更多功夫,避免用“类存款”的表述模糊风险边界。
银行负债端再平衡,产品供给随之调整
对银行而言,存款利率下调只是负债管理的一环。大额存单额度收紧、结构性存款压降、代销保险与理财的比重上升,都是常见的应对方式。中小银行受制于品牌与渠道,揽储压力相对更大,往往在利率调整上更为谨慎,采取“小步慢走”的策略。与此同时,行业层面持续强调维护存款市场竞争秩序,防止不合理的“高息揽储”,这也在客观上推动银行从价格竞争转向服务与产品能力的竞争。
低利率环境下的居民配置逻辑
把视角拉长,存款利率的下行并非孤立事件,而是利率中枢随经济基本面变化而调整的一部分。对居民来说,与其纠结某一次调整的几十个基点,不如重新审视家庭的现金流安排:预留多少应急资金、多久之后需要用钱、能承受多大波动。这些问题想清楚了,配置结构自然清晰。需要提醒的是,各类理财产品均存在风险,历史收益不代表未来表现,投资者应结合自身情况独立判断。本文仅为行业观察,不构成投资建议。
展望后续,存款利率的调整大概率仍将延续“小幅、渐进”的节奏,不同类型银行之间的分化也会更加明显:大型银行更注重负债结构的稳定性,中小银行则需要在价格与客群经营之间寻找平衡。对居民而言,理性看待利率变化、做好长期规划,或许比追逐短期高息更为重要。