 好搜
银行网点年净减少数百家 服务可达性成转型关键
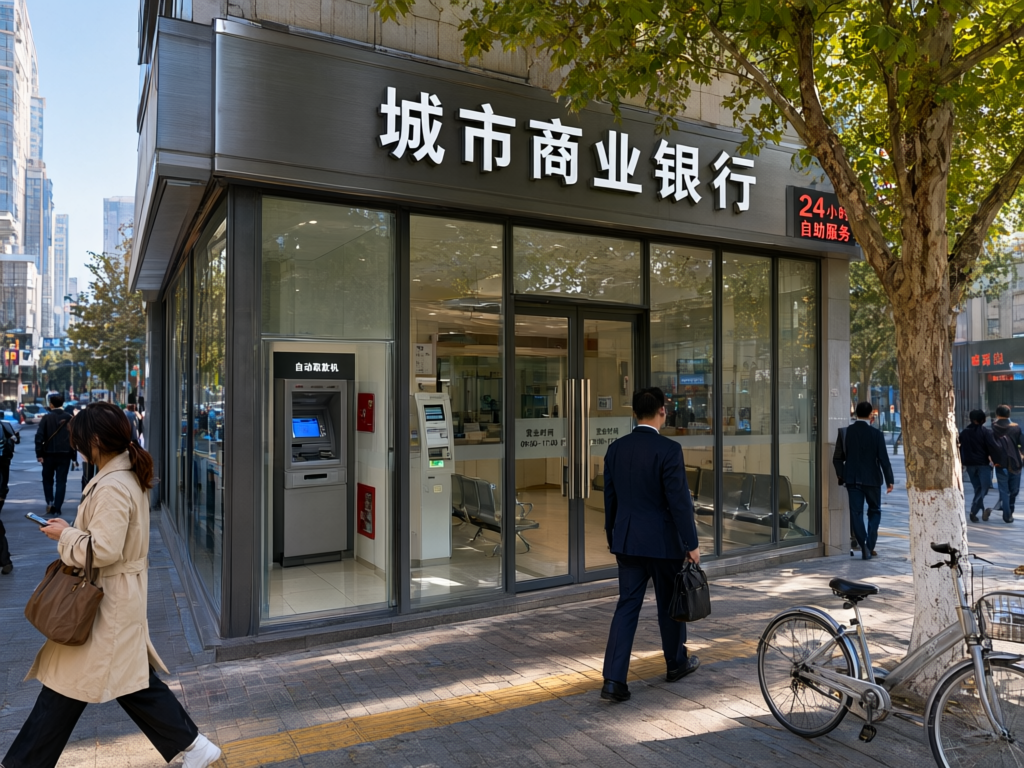
据公开信息,近一年商业银行线下网点数量延续净减少态势,净减少规模处于数百家至千余家区间,社区支行、小微支行是调整重点。业内观察认为,这并非简单的“关店潮”,而是渠道成本、客户行为与服务体系共同作用下的结构性优化。
成本与客流:网点“减法”的现实动因
线下网点的租金、人力与运维投入相对刚性,而随着手机银行与远程视频服务普及,到店办理转账、缴费等基础业务的客户明显分流。有行业调研显示,部分城区网点日均叫号量较数年前明显下降,柜面资源闲置与高峰排队并存,倒逼银行重新测算单点产出。
从交易场所到服务触点
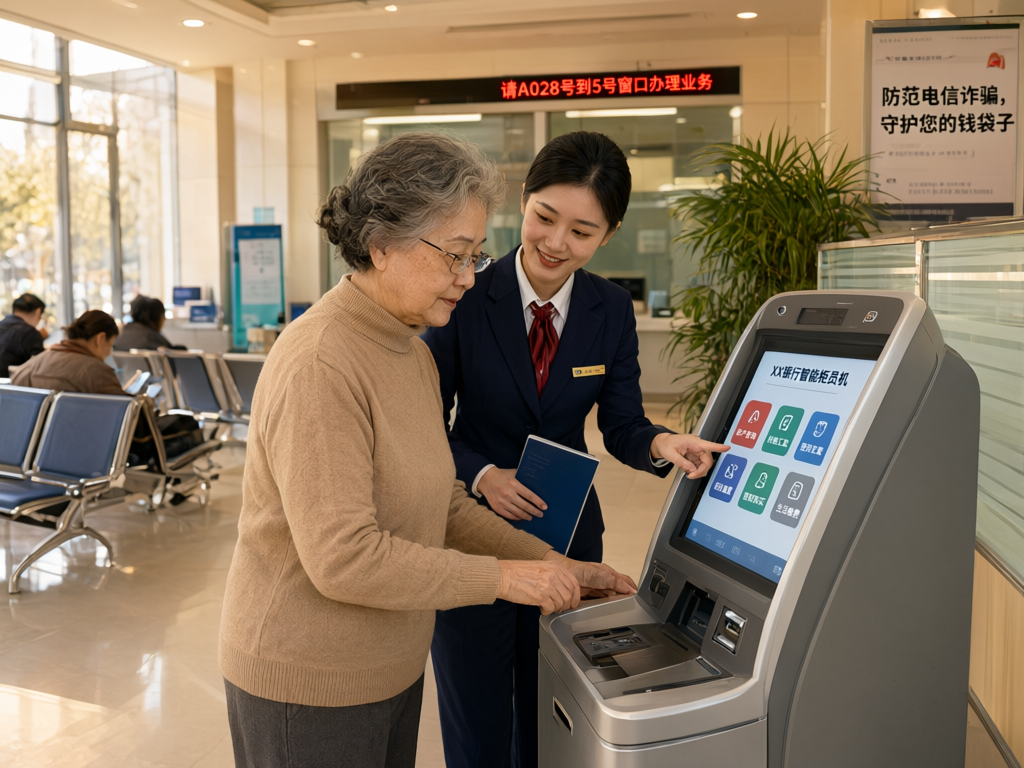
调整不等于撤退。多家银行在压降低效网点的同时,把资源投向财富管理、普惠金融和特色场景,推动留存网点向“轻型化、专业化”转型,理财咨询、小微信贷面签等复杂业务成为主要职能。线上承接标准化交易,线下承接信任建立与复杂决策。
适老化与县域覆盖仍是底线
值得关注的是,老年客户与县域、乡镇居民对物理网点的依赖度仍较高,监管层面近年多次强调保留和改进人工服务、优化适老设施。网点优化的节奏因此需要与当地人口结构、金融可得性相匹配,避免出现服务空白。
展望来看,网点数量或继续小幅收缩,但形态更加多元:嵌入社区、商圈的小型服务点与远程银行协同,构成“线上为主、线下补充”的网络。真正的考验不在于关掉多少家网点,而在于收缩中能否守住服务的可达性与温度。
上一篇:存款利率又一轮下调 居民资产配置悄然生变
下一篇:没有了!