 好搜
存款利率小幅调整 银行负债管理转向精细化
近期,部分银行对存款挂牌利率进行小幅调整,再次把银行负债成本和居民资产配置推向讨论前台。在低利率环境延续、净息差承压的背景下,存款这一传统“压舱石”正被重新定价,银行负债管理也从追求规模转向精细化经营。
负债端压力推动管理方式转变
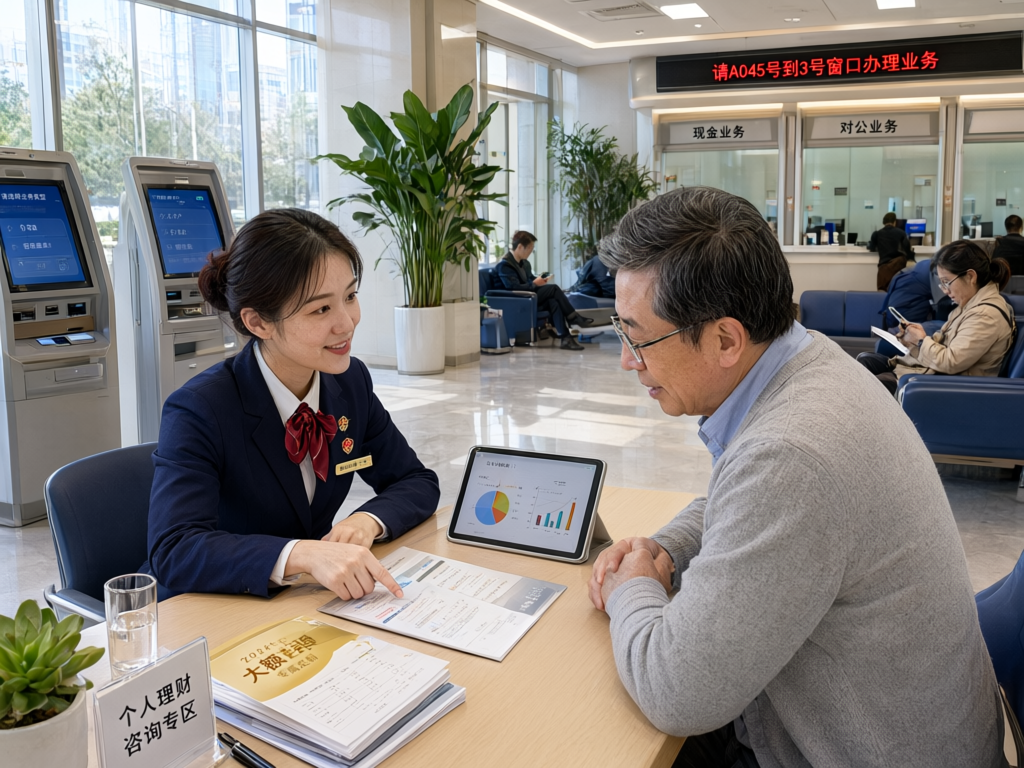
存款利率调整并非孤立事件。据公开信息,近年来市场利率整体下行,贷款端利率下降较快,而存款端调整相对滞后,银行净息差持续收窄。存款是银行重要资金来源,但高成本存款会侵蚀利润空间。通过优化期限结构、压降高成本长期限存款、拓展结算性存款和代发工资等低成本来源,机构希望在保持流动性的同时降低综合负债成本。不同银行客户基础、区域结构和资产投放能力不同,调整节奏与幅度也存在差异,中小银行在揽储方面往往面临更明显的竞争压力。
居民资金再配置更趋理性
对普通储户而言,存款利率的小幅变化直接影响利息收入,但风险偏好并未同步抬升。从公开信息看,居民资产配置仍集中在存款、银行理财、保险、公募基金等品类,资金在不同产品之间流动,更多体现为期限与收益的再平衡,而非单一方向的大规模迁移。不同产品在流动性、收益和风险上差异明显,消费者需要结合自身现金流安排和风险承受能力理性选择,不宜把短期收益率作为唯一判断标准。银行在销售环节也应充分揭示风险,避免以“保本”“高收益”等表述误导客户。
竞争焦点转向综合服务能力
存款利率调整也在改变银行竞争方式。过去依靠价格揽储的空间收窄,服务质量、产品设计、数字化体验和客户陪伴能力成为差异化关键。对银行来说,负债管理不只是利率问题,还涉及客户分层、现金流预测、流动性风险管理和资产负债联动。对居民来说,理解存款保险制度、产品风险等级和自身资金用途,比单纯比较利率更重要。监管层面持续强调维护存款市场竞争秩序、防范非理性揽储,这有助于降低系统性风险,也让金融资源更有效地流向实体经济。
低利率环境下的再平衡
展望后续,存款利率仍可能随市场利率和银行负债压力动态调整,但大幅波动的概率有限。银行需要在支持实体经济、让利客户和保持稳健经营之间寻找平衡;居民也需要在安全性、流动性和收益性之间作出更适合自身的安排。低利率环境不是简单的“存款不划算”,而是对金融机构定价能力、服务能力和消费者金融素养的共同考验。随着竞争从价格转向服务,谁能提供更稳定、透明、适配需求的产品,谁更可能在负债经营上取得主动。