 好搜
存款利率再下调 居民资金加速向理财迁移
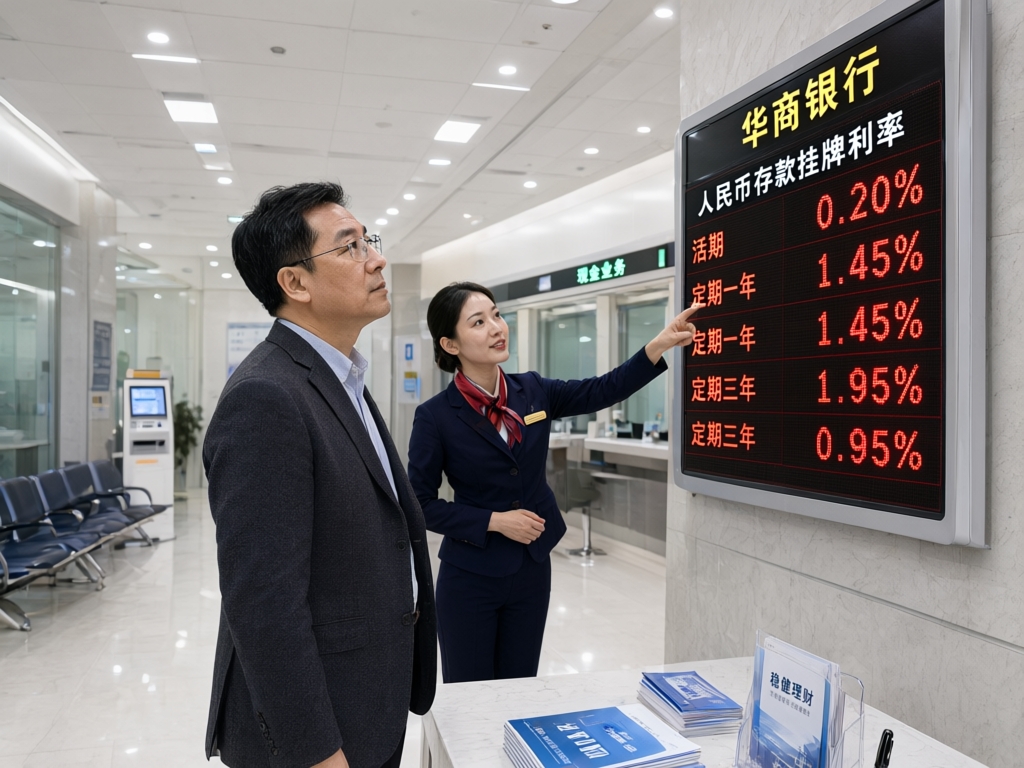
近期,多家银行再度调整人民币存款挂牌利率,中长期定期存款降幅相对明显。据公开信息,部分中小银行三年期定存利率已进入“1字头”区间,大额存单额度也趋于紧张。存款利率下行、居民重新比较各类产品收益,资金从存款向银行理财、债券基金、货币基金等产品迁移的趋势更加清晰,“存款搬家”再度成为市场热议的关键词。
一、存款端:利率下行与结构分化
存款利率调整呈现“大行先行、中小行跟进”的节奏,不同期限、不同起存门槛的产品降幅并不一致。部分银行通过大额存单、特色存款维持获客能力,但额度有限、发行节奏受控,“抢额度”现象时有出现。对储户而言,最直观的感受是同样一笔钱利息变少了;对银行而言,压降高成本负债是稳定息差的重要抓手。据公开信息,商业银行净息差已处于历史较低水平,控制存款成本成为行业共同选择。也需要提醒,存款在安全性与流动性上仍有不可替代的优势,并非所有资金都适合迁出。
二、理财端:规模回升与净值波动并存
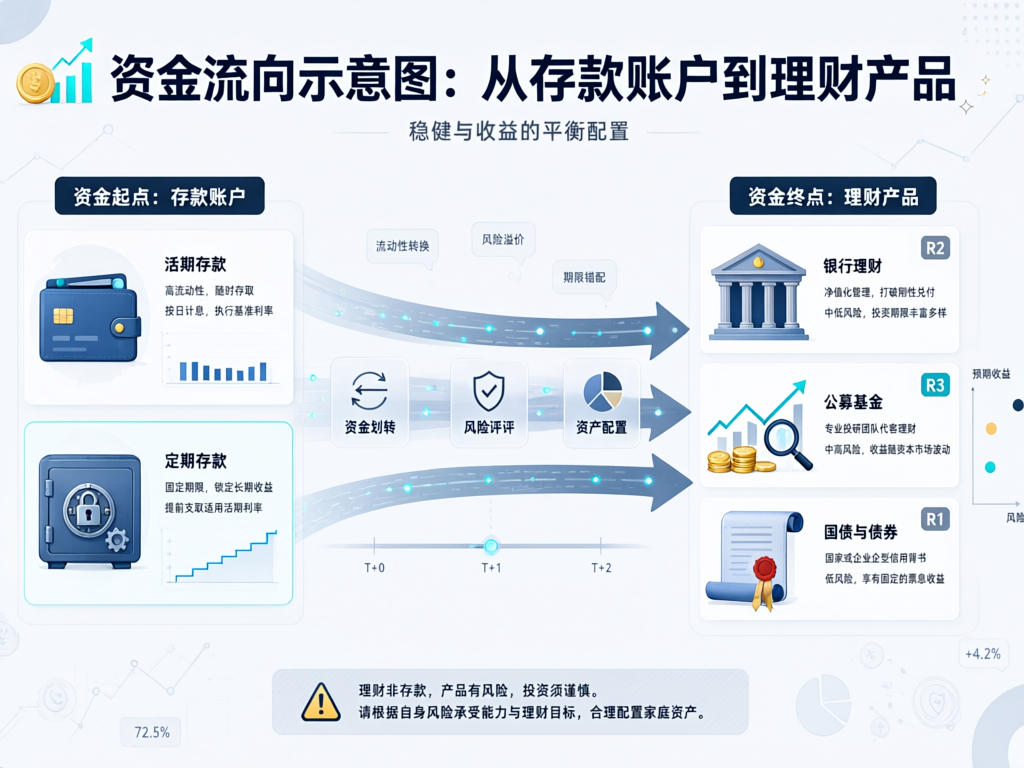
理财市场在存款利率下行的背景下迎来规模修复,短期限、低波动的现金管理类与固收类产品更受青睐,代销渠道的下沉也在加快。但理财产品已全面净值化,收益并非“约定给付”,债市波动会直接反映在净值上。历史业绩不代表未来表现,产品宣传中的“业绩比较基准”也不是收益承诺。投资者如果只是因为存款利率下降就匆忙切换,可能低估了自身的流动性需求与风险承受能力,遇到急用钱时被迫赎回,反而放大损失。
三、机构与监管:从规模冲动到适当性管理
面对资金迁移,银行、理财公司与代销渠道的竞争明显升温,费率优惠、场景营销、线上投顾等手段频出。与此同时,监管部门持续强调投资者适当性管理,要求机构做好风险揭示与信息披露,防止以“存款替代”“保本高息”为卖点的宣传误导消费者。对普通家庭而言,更稳妥的做法是先梳理资金用途:短期要用的钱注重流动性与安全性,中长期闲置资金再考虑期限匹配与波动承受度;分散配置、留足应急储备,通常比追逐单一高收益更重要。
展望后续,存款利率仍会随市场利率环境变化而调整,理财与债基的吸引力可能延续,但资金流向未必单向。若债券市场出现阶段性调整,部分资金也可能回流存款或货币类工具。利率下行周期里,真正的考验不是找到收益最高的产品,而是让资产配置与家庭现金流、风险偏好相匹配。市场有波动,决策需理性,任何产品都应先看清风险再谈收益。