 好搜
多家银行下调存款利率 息差压力待解
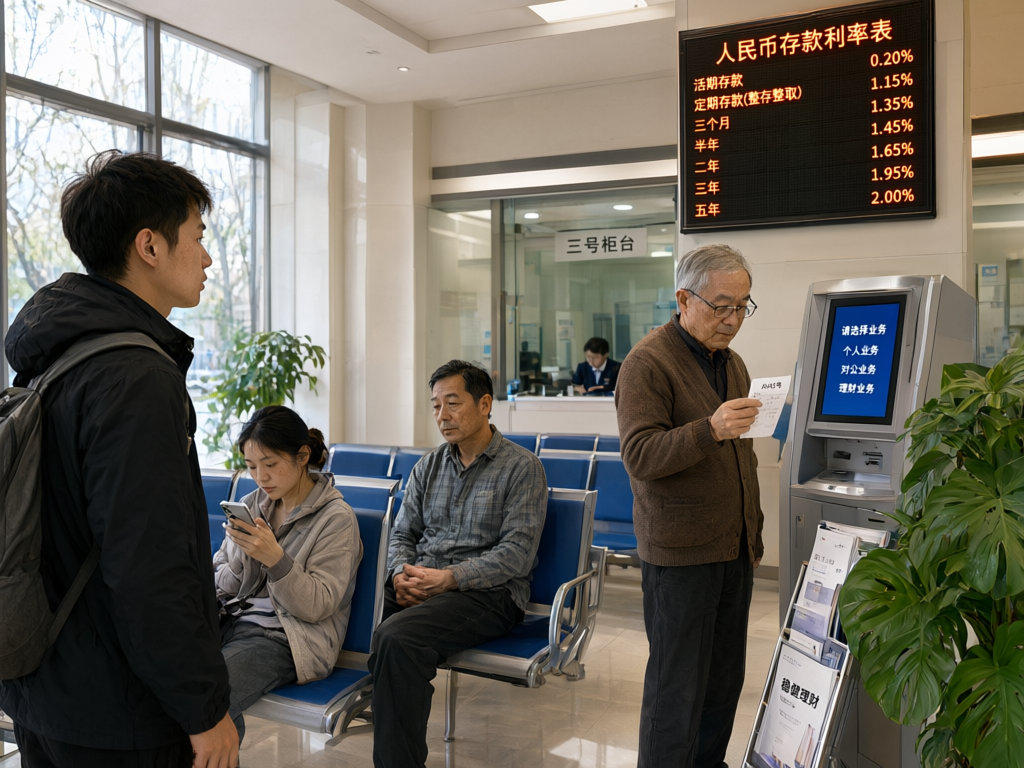
近期,多家中小银行与部分股份制银行陆续调整人民币存款挂牌利率,活期与中长期定存降幅不一。据公开信息,此轮调整延续了此前大型银行下调后的联动效应,存款利率市场化调整机制持续显效,银行负债端成本压力边际缓解。
息差承压下的被动选择
净息差是观察银行盈利能力的关键指标。近年来贷款端利率下行较快,而存款成本相对刚性,商业银行净息差处于历史较低水平。压降高成本长期限存款、控制大额存单额度,成为不少银行稳住息差的现实选择。业内多认为,这属于资产负债两端的再平衡,而非单纯的“揽储让利”。
储户行为悄然生变
利率走低后,居民储蓄意愿仍在,但结构出现调整。部分资金流向货币基金、短债理财与储蓄型保险,也有居民选择提前偿还房贷或增加即期消费。需要提示的是,不同产品在流动性、风险与收益上差异明显,居民宜结合自身期限安排与风险承受能力做判断,不宜把收益率高低当作唯一标准。
中小银行的两难
相比大型银行,中小银行客户基础与品牌溢价较弱,揽储更依赖利率优势。跟随下调可能面临存款流失,维持高息则侵蚀利润。据公开信息,部分机构通过压降结构性存款、发行同业存单等方式补充负债,行业分化态势或延续。
展望后续,存款利率调整仍有空间,节奏则取决于贷款需求、物价走势与政策引导。对银行而言,提升中间业务收入、优化客户结构是更长期的课题;对居民而言,理解利率周期、做好现金流管理,比追逐短期高息更为重要。