 好搜
多家银行下调存款利率,居民理财偏好转向稳健
近期,多家银行陆续调整人民币存款挂牌利率,中长期限定期存款的降幅相对明显。据公开信息,这已是过去两年间多轮调整的延续。对普通储户而言,把钱长期锁定在定期账户里换取利息的确定性正在下降,一场围绕家庭资产负债表的再平衡,正在悄然展开。
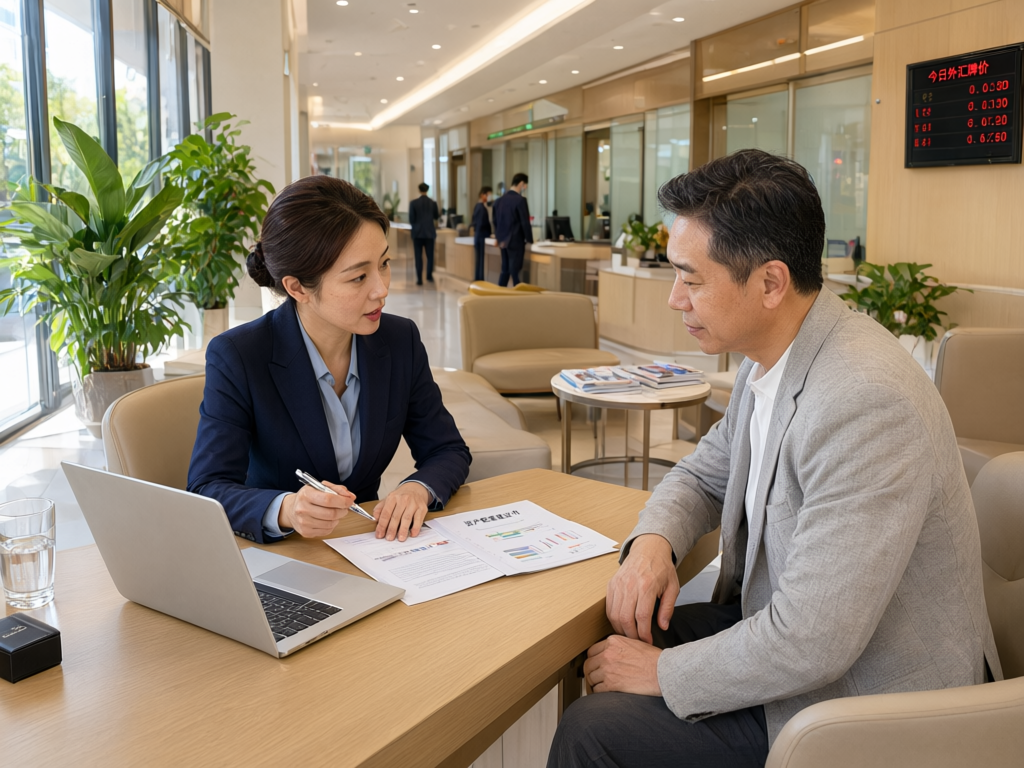
从网点反馈和行业调研看,这一轮变化并非“存款大搬家”式的剧烈转移,更多体现为期限结构的缩短与产品类型的替换:三年期、五年期定存让位于一年期甚至活期,部分资金流向银行理财、债券基金、储蓄型保险与货币基金。资金的风险偏好并未明显抬升,但对流动性与收益弹性的要求提高了。
一、利率下行通道里,储户重新算账
过去,储户的比较对象往往只是“哪家银行利率高一点”。如今比较的维度变多了:一笔钱多久不用、能不能承受净值回撤、急用时能否快速取回。有银行一线人士反映,客户咨询的重点已从“利率是多少”转向“能不能随时取”“会不会亏本金”。这种提问方式的变化,本身就是风险意识的体现。
值得注意的是,存款利率的下行并非孤立现象。在宏观层面,市场利率中枢整体处于低位运行区间,银行净息差承压,负债端成本管理成为行业共同课题。据公开信息,多家银行在业绩说明场合提到压降高成本存款、优化负债结构的思路。对储户来说,这意味着“高息定存”作为稀缺资源的时代正在退潮。
二、理财与债基回暖,净值波动是必修课
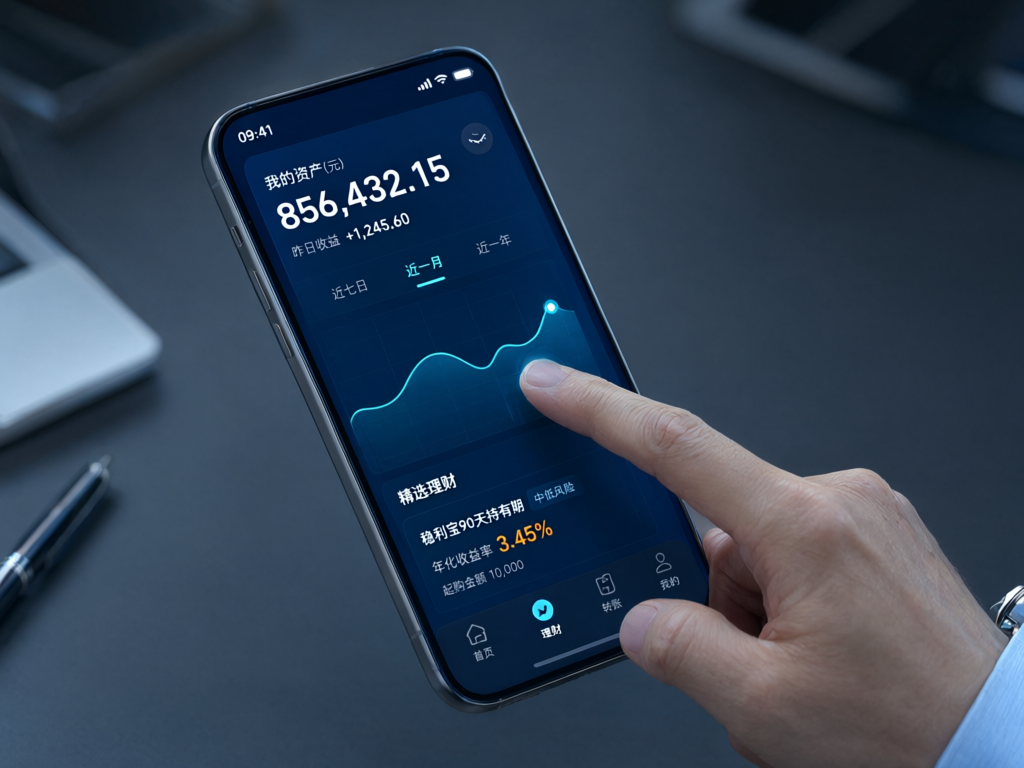
伴随存款收益下行,银行理财与债券基金的管理规模在部分时段出现回升。据行业机构观察,短期限、低波动的固收类产品更受青睐,投资者对产品说明书里“业绩比较基准”与“历史年化”的区别也比以往更敏感。
但需要提醒的是,资管新规之后,理财产品全面净值化,不再承诺保本保收益。债市利率的小幅波动,同样会传导到产品净值上。一些投资者把理财当作“高息存款的替代品”,在出现短期回撤时容易产生预期落差。业内普遍的建议是,把产品的封闭期、赎回规则、底层资产看清楚,再决定配置比例,而不是只盯住收益率数字。
三、黄金、保险与“稳健+”,多元配置有边界
除了理财与基金,黄金和储蓄型保险也进入更多家庭的视野。前者被视为对冲不确定性的工具,后者以长期锁定的现金流安排满足教育、养老等刚性需求。不过,黄金价格本身波动不小,短期追高的风险同样存在;保险产品则普遍期限较长,提前退保可能面临本金损失,流动性远不及存款。
所谓“稳健+”,本质是在可控波动下争取略高于存款的回报,而不是把风险藏起来。合理的做法是先留出三到六个月生活开支作为应急资金,再根据家庭的收入稳定性、年龄结构和未来支出计划,分层配置流动性、稳健性与成长性资产。任何单一产品都难以同时满足高收益、高流动性与低风险这三个条件。
展望:低利率环境下的家庭财务新习惯
从中长期看,利率中枢在低位区间运行可能是较长时间内的常态。对金融机构而言,如何提供风险收益特征清晰、信息披露充分的产品,是留住客户的关键;对居民而言,比追逐某一款“爆款产品”更重要的,是建立一套可执行的记账、预算与再平衡习惯——每年检视一次资产结构,比每周盯盘更有价值。
存款利率的每一次调整,都是一次面向全民的财商课。它提醒人们:收益从来不是免费的,确定性也需要成本。理性看待收益与风险的对应关系,或许才是这一轮低利率周期留给普通家庭最实在的收获。
(本文仅为行业观察与公共议题讨论,不构成任何投资建议。市场有风险,决策需谨慎。)