 好搜
多家银行下调中长期定存利率 储户配置转向短期限
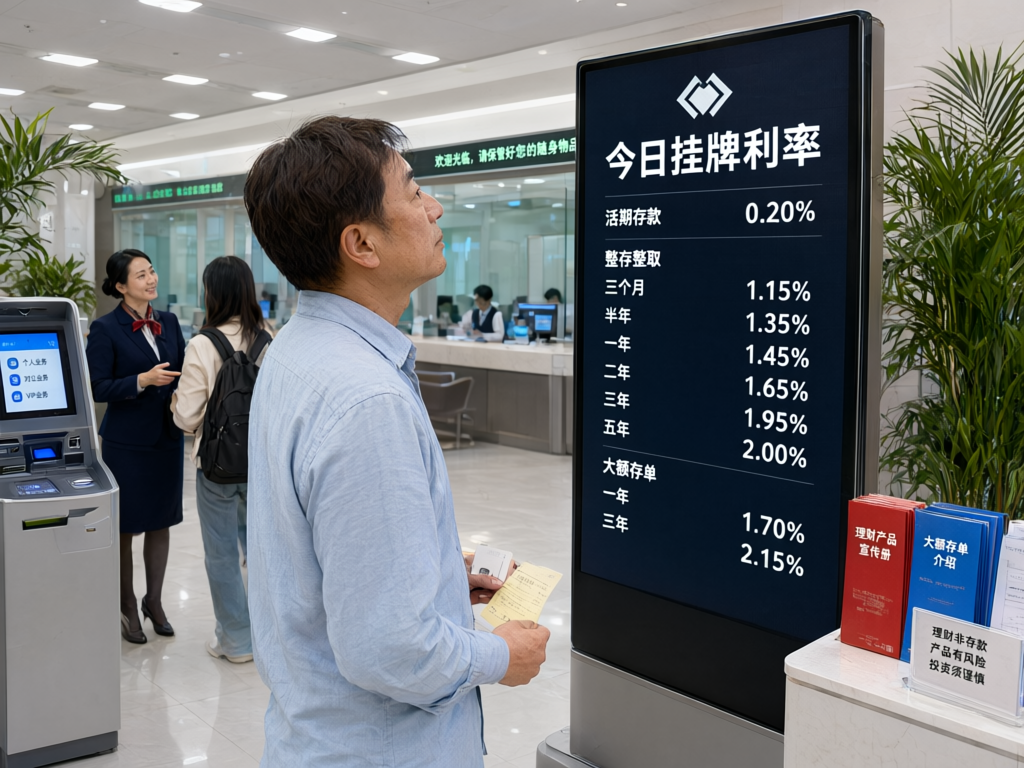
近期,多地银行对人民币存款挂牌利率作出调整,部分中长期定期存款产品利率下调幅度相对明显,短期限产品调整幅度较小。据公开信息,此轮调整延续了此前“压降长期限、稳定短期限”的思路,存款期限利差进一步收窄。对储户而言,同样的资金锁定更长时间,收益优势正在减弱;对银行而言,负债成本管理则进入更精细化的阶段。
中长期定存调整更明显
从产品结构看,三年期、五年期定期存款利率的下调幅度普遍高于一年期及以内产品,部分银行还通过额度控制、预约制等方式调节长期限存款的吸收节奏。市场人士分析,这一调整并非单纯的“降息”,而是银行在资产端收益率下行背景下,对负债期限结构进行的主动优化。长期限存款稳定性强,但成本刚性也更强;在贷款收益率走低时,过高的长期负债成本会直接挤压净息差。
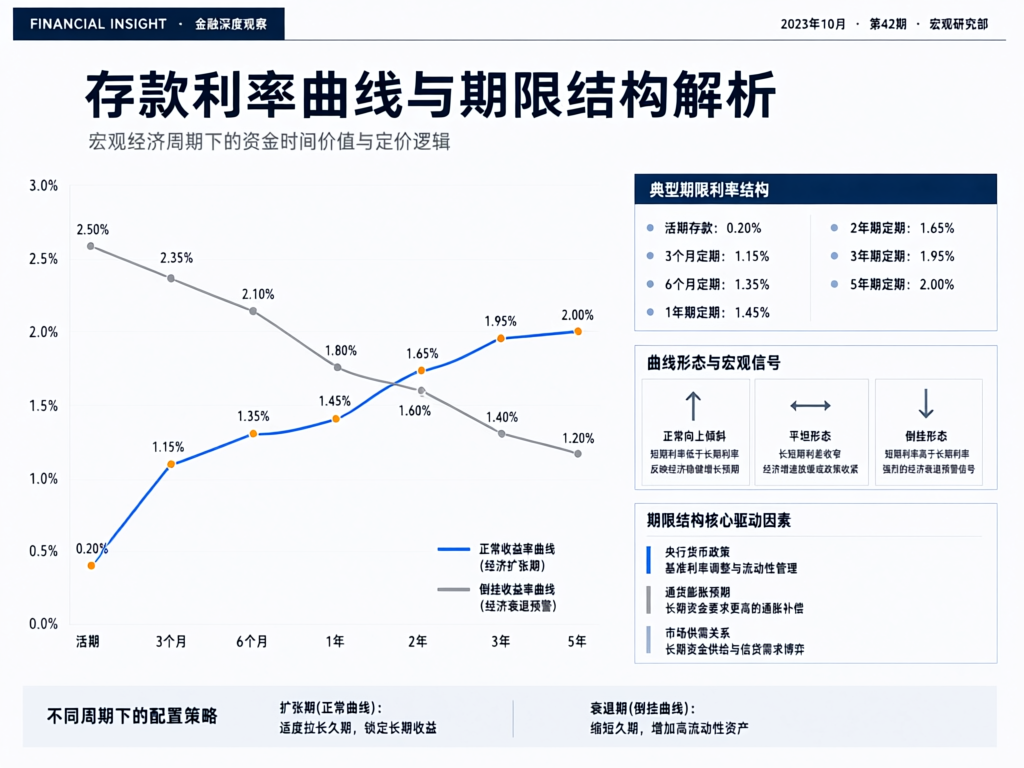
值得注意的是,不同银行之间的调整节奏并不一致。国有大行、股份制银行与地方中小银行在客户基础、揽储压力和资产投放能力上存在差异,挂牌利率与实际执行利率之间也可能存在区间。储户若仅比较宣传利率,容易忽略起存金额、提前支取规则和额度限制等条件。
净息差压力倒逼负债管理
银行持续调整存款利率,核心背景是净息差承压。据公开信息,近年来贷款利率整体下行,存量房贷利率调整、企业融资成本下降等因素叠加,资产端收益空间收窄;而存款定期化、长期化趋势又使负债端成本下降较慢。两端挤压之下,压降高成本存款、优化期限结构成为多数银行的共同选择。
与此同时,存款竞争并未消失。部分中小银行仍面临揽储压力,可能通过大额存单、特色存款或阶段性活动维持吸引力,但整体上,高息揽储的空间正在收窄。业内普遍认为,存款利率的市场化调整将更频繁、更小幅,银行需要在客户留存与成本控制之间寻找平衡。
居民配置出现短期化与多元化
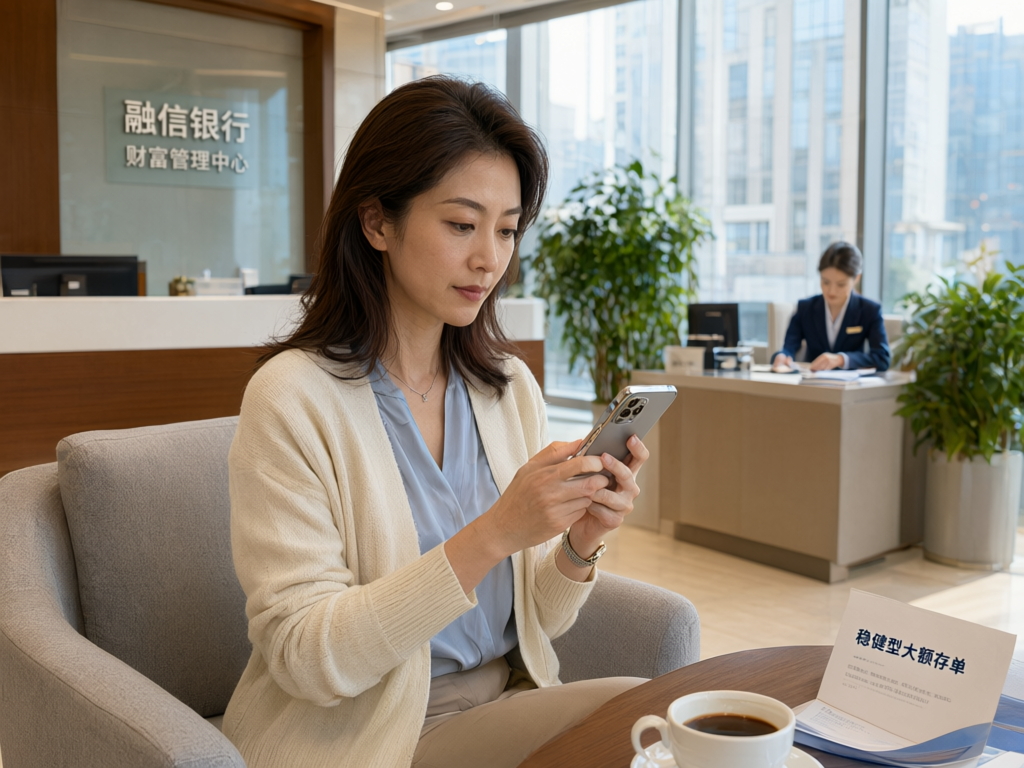
存款利率下行后,居民资产配置行为出现分化。一部分储户将资金转向一年期以内的定存、通知存款或现金管理类产品,以保留流动性;另一部分则关注银行理财、债券基金、储蓄型保险等替代品类。需要提醒的是,不同产品在风险等级、流动性和收益确定性上差异较大,存款的“保本保息”属性并不能简单复制到其他产品上,投资者应结合自身风险承受能力审慎选择,本文不构成投资建议。
从银行渠道反馈看,短期限存款和大额存单的咨询热度有所上升,但“存款搬家”并非单一方向。风险偏好较低的群体仍以存款为主,只是更在意期限搭配;年轻客群则更关注线上化、灵活申赎的产品。配置短期化、多元化,成为利率下行周期中的显性变化。
展望:低利率环境下的精细定价
展望后续,市场普遍预期存款利率仍将跟随资产端收益变化动态调整,但调整节奏可能更趋温和。银行或将进一步细化客户分层和产品定价,通过差异化利率、期限组合和综合金融服务提升客户黏性。对储户而言,与其追逐单一高息产品,不如根据家庭现金流安排期限,并留足应急资金;对银行而言,如何在降低负债成本的同时保持存款稳定性,仍是经营能力的考验。