 好搜
消费贷利率下探至3%区间 银行加速场景化布局
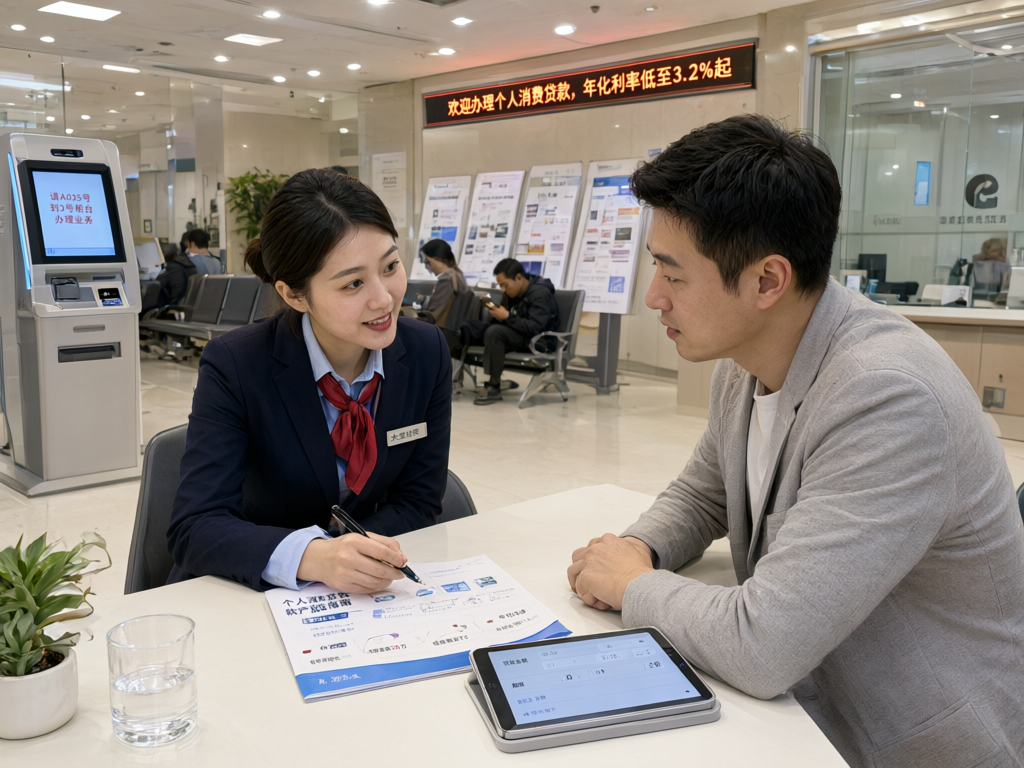
近期,多家商业银行在消费信贷领域动作频频,部分产品年化利率报价已进入3%左右区间,个别限时活动力度更大。据公开信息,这一轮价格调整覆盖信用贷、装修贷、汽车分期等多个品种,参与机构从股份制银行向城商行、农商行扩散。利率下行背后,既是信贷投放节奏与优质资产稀缺的映射,也折射出银行零售业务从“拼价格”向“拼场景、拼风控”的转型。
利率为何一降再降
从资金端看,市场流动性保持合理充裕,银行负债成本有所回落,为资产端定价下行提供了空间。从资产端看,居民有效融资需求的恢复仍需时间,信用资质较好的客群成为各家争夺的焦点,价格自然成为最直接的竞争手段。此外,存量按揭利率调整与部分提前还款行为,使银行在零售资产配置上更依赖消费类贷款填补缺口,阶段性供给增加也压低了报价水平。
价格战的边界在哪里
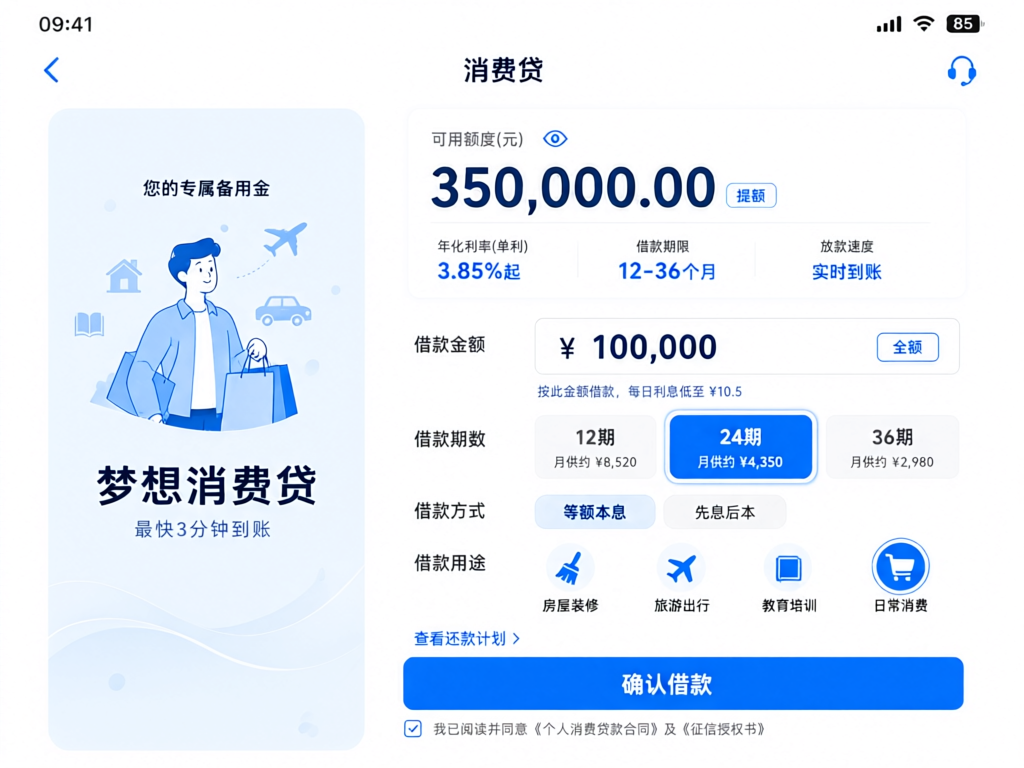
消费贷的低价并非没有成本约束。一方面,获客成本、运营成本与风险成本叠加,利率过低会压缩甚至倒挂净息差;另一方面,部分低利率产品设有额度上限、期限限制或面向特定职业群体,实际覆盖面相对有限。业内人士普遍认为,单纯的价格竞争难以长期持续,资金用途的合规性也始终是关注重点。因此,越来越多银行把重心转向场景嵌入——家装、家电、教育、出行、医疗等真实消费链条,通过交易数据核验用途与还款能力,把“低价”转化为“可定价的信任”。
风控能力成为分水岭
在利率下行周期中,风险定价能力决定了业务的可持续性。据公开信息,部分银行正在升级多头借贷识别、收入稳定性评估与贷后预警模型,并对过度授信、共债风险保持警惕。对消费者而言,低利率不等于低成本,期限错配、以贷养贷、忽视综合费用等问题仍需留意。业内人士提醒,借贷应量力而行,关注合同中的年化利率口径、还款方式与提前还款条款,避免因短期优惠忽视长期负担。
展望后续,消费贷利率进一步大幅下行的空间或相对有限,行业竞争将更多体现在产品灵活度、审批效率与服务质量上。若居民收入预期稳步改善、消费场景持续恢复,消费信贷有望在“量”与“质”之间找到新的平衡点。对银行而言,零售转型的真正考题,仍是如何在风险可控的前提下,把资金精准送到真实消费需求手中。(本文仅为行业观察,不构成任何投资建议。)