 好搜
金价高位震荡 多家银行上调积存金起购门槛
国际金价在历史高位反复震荡的背景下,商业银行对贵金属业务的“风控阀门”正在收紧。据公开信息,近期已有多家银行相继上调黄金积存业务的起购金额,部分机构同步调整了定投起点与交易点差。这一系列动作,既是银行对价格高位波动风险的审慎回应,也折射出居民保值配置需求与金融机构适当性管理之间的再平衡。
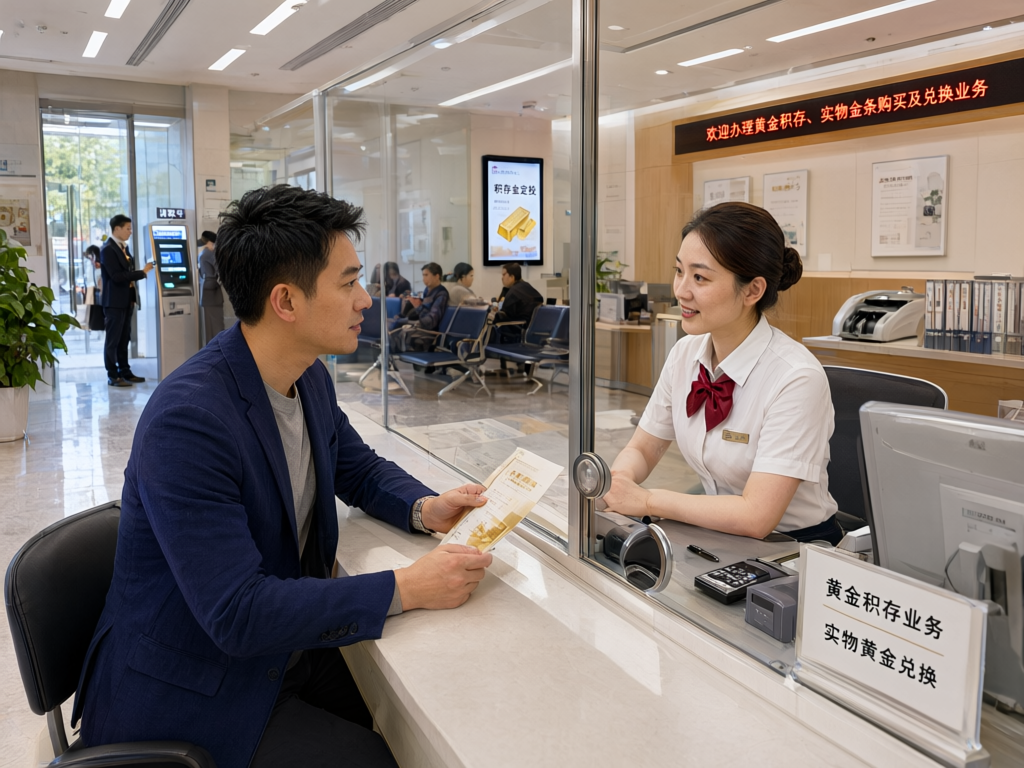
起购门槛抬升:从“小额试水”到“千元起步”
黄金积存业务过去以“低门槛、可定投、能提实物”为卖点,一度被视为普通人参与黄金市场的入门工具。据公开信息,年内已有多家银行将按金额计价的起购点从数百元上调至千元区间,按克计价的定投起点也随之上移,个别机构还对单日累计买入额度作出限制。银行给出的公开解释大多集中在两点:一是金价处于历史高位,价格回撤可能加大,需要通过门槛设置过滤风险承受能力较弱的客户;二是落实投资者适当性管理,避免销售环节出现“重规模、轻匹配”的倾向。
值得注意的是,门槛调整并非孤立动作。与之配套的还有风险测评问卷的细化、贵金属交易点差的动态调整,以及对频繁短线操作的提示。业内普遍认为,这些举措短期内会抑制部分小额增量资金,但对压降纠纷与投诉、稳定业务口碑具有现实意义。
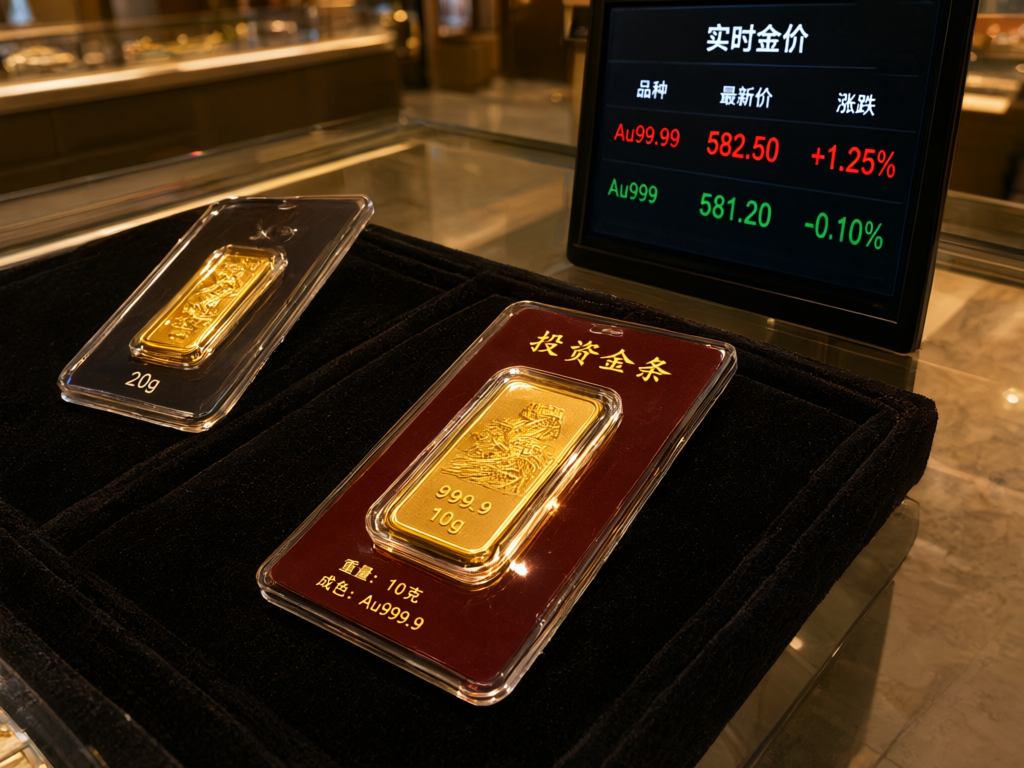
高金价下的居民“攒金”热
门槛上调的另一面,是持续升温的居民黄金配置需求。据公开信息,在金价屡创新高的过程中,金条及金币的消费需求相对坚挺,而金饰消费则受到高价明显抑制,“投资属性强于装饰属性”的特征较为突出。年轻群体中流行的按克小额定投、俗称“攒金豆”的方式,把黄金消费拆解为高频、小额的动作,也让积存类产品获得了新的客群。
从资产配置角度看,黄金不产生利息与分红,其价格更多受实际利率、美元走势、地缘局势与各国央行购金行为影响,波动并不低。把黄金视为“稳赚不赔”的保值工具,容易忽视其阶段性的深度回调风险。这也是银行收紧入口环节的现实背景。
银行的两难:中间业务收入与风险约束
对银行而言,贵金属业务既能带来中间业务收入,也能增强客户黏性,具有双重价值。积存金、代销实物金等产品能够带来点差与手续费收入,且不占用表内资本,在息差收窄的环境下具有一定吸引力。但与此同时,价格高位运行意味着客户亏损概率上升,一旦出现集中投诉或纠纷,机构的声誉成本远高于业务收益。
因此,更可能出现的路径是“结构性调整”而非“全面收缩”:一方面提高门槛、强化适当性匹配,把产品卖给真正理解风险的客户;另一方面优化产品设计,例如丰富定投频率、完善提金与回购安排、提升报价透明度。监管层面近年来持续强调金融消费者权益保护与销售适当性,这一导向也会推动贵金属业务从“冲规模”转向“重质量”。
展望:波动加大,理性比热情更重要
展望后续,金价仍将在多重因素拉扯中寻找方向:实际利率的边际变化、主要经济体的货币政策节奏、地缘政治的不确定性,以及央行购金节奏,都可能放大短期波动。对银行来说,动态调整门槛与点差或将成为常态化的风控手段;对普通居民来说,黄金更适合作为资产组合中的分散化配置,而非短期博弈的筹码,投入比例应与自身现金流和风险承受能力相匹配。
需要提醒的是,本文仅作行业现象观察,不构成任何投资建议。市场有风险,决策需谨慎。