 好搜
多家理财公司下调业绩基准 低波产品走俏
据公开信息,近期多家银行理财公司陆续下调部分在售及存续产品的业绩比较基准,涉及固收类、混合类等品种。业内观察人士认为,这一轮调整既是市场利率中枢下移的被动反映,也体现出理财行业在净值化转型深化阶段的主动选择:产品端更强调低波动与收益的可实现性,销售端则面临重新校准投资者预期的压力。
基准下调背后:资产端收益再定价
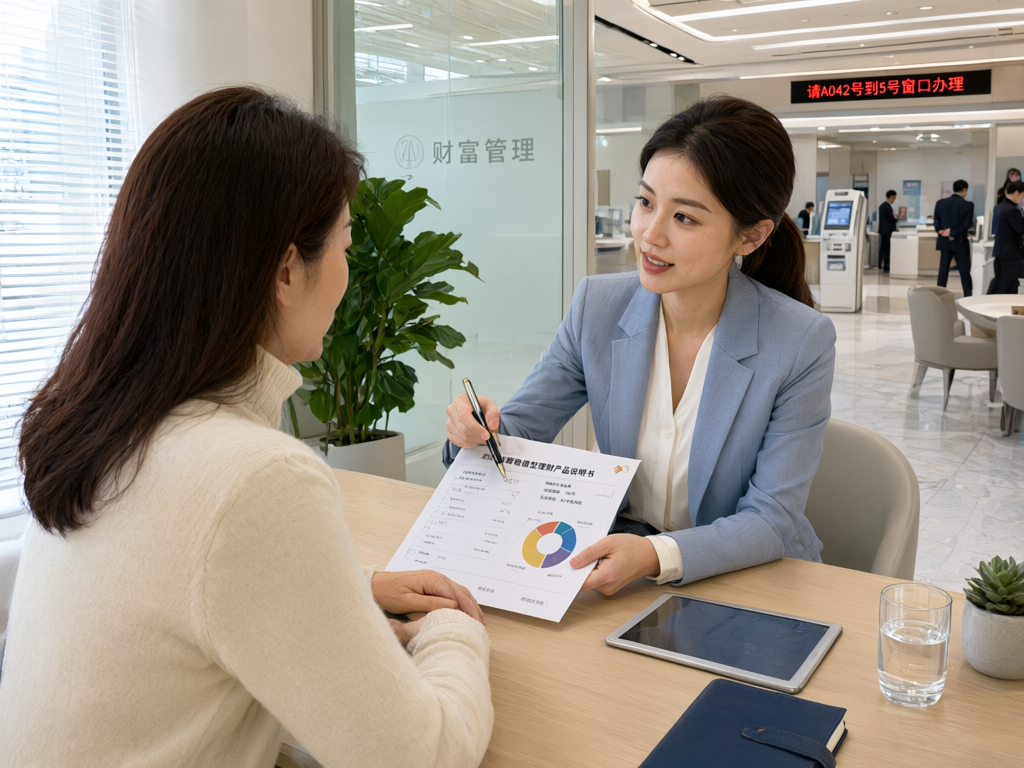
业绩比较基准是理财公司依据产品定位、资产配置与市场判断给出的收益参考,并非收益承诺。据公开信息,本轮调整的背景是债券收益率中枢下移、存款利率多次调整以及非标资产供给收缩,固定收益资产的票息空间被持续压缩。在此环境下,理财公司若继续维持偏高的基准,容易造成“达标难”,反而加剧客户投诉与渠道压力。从已披露的调整情况看,部分产品下调幅度在数十个基点区间,期限较长或含权益资产的产品调整更为明显。需要看到,基准下调并不等同于产品实际收益必然下降,但它确实提示投资者:过去一段时间相对稳定的收益环境正在发生变化。
低波产品走俏:短久期与“固收+”再平衡
与基准调整同步发生的,是产品结构的悄然变化。从渠道端公开信息看,现金管理类、短债类、同业存单指数类以及低波“固收+”产品的关注度有所上升,久期偏短、回撤可控成为不少客户筛选产品时的首要条件。理财公司也在相应调整供给:一方面压缩高波动资产的配置比例,另一方面通过多资产、多策略分散风险,试图在控制净值波动的前提下增厚收益。不过,低波不等于无风险,短久期产品同样会受利率波动影响;“固收+”中的权益、可转债等资产,在特定市场环境下也可能放大回撤。对机构而言,真正的考验是把风险讲清楚、把产品做扎实,而不是把波动“藏起来”。
投资者教育:从“看基准”转向“看风险”
净值化转型推进至今,业绩比较基准仍被部分投资者误读为“预期收益”甚至“保底收益”。在基准密集下调的当下,这种认知偏差更容易引发误解。业内普遍呼吁,销售环节应强化适当性管理,把产品的波动率、最大回撤、资产构成和收费结构讲明白,而不是只突出一个数字。同时,渠道的陪伴服务也需跟上:当产品净值出现阶段性回撤时,及时解释原因、明确调仓建议的边界,帮助客户建立合理的收益预期。对投资者而言,与其追逐短期排名,不如先厘清自身的风险承受能力、资金期限与流动性需求,再决定配置方向。
展望:分化加剧,能力建设成关键
展望后续,理财行业的分化可能进一步显现。头部机构凭借投研体系、多资产配置能力与渠道优势,有望在低波稳健赛道继续保持规模韧性;中小机构则需要在产品特色、区域客群服务上寻找差异化空间。与此同时,随着理财与存款、基金、保险等产品的边界日益模糊,跨市场比较与客户迁徙将更加频繁,机构的产品货架管理和投顾能力面临更高要求。可以预期,业绩比较基准的调整仍将随市场利率与资产收益变化而动态进行,产品净值化、信息透明化、服务陪伴化的大方向不会改变。
需要强调的是,理财产品的收益与风险始终相伴,任何业绩比较基准都不构成收益承诺。本文仅作行业观察,不构成投资建议。投资者应结合自身情况,仔细阅读产品说明书与风险揭示书,理性做出决策。