 好搜
存款定期化延续 银行负债成本管理承压
近期,多家上市银行在业绩说明与投资者交流中提及,定期存款在各项存款中的占比仍处于较高水平,居民存款定期化、长期化的特征并未明显逆转。据公开信息,部分大中型银行的定期存款占比维持在六成以上,个别机构接近七成,虽较此前高点有所回落,但整体仍明显高于数年前的水平。这一结构变化,正在影响银行的负债成本管理与资产负债配置节奏。
一、定期化背后:风险偏好与收益预期的双重牵引
存款定期化的成因并不复杂。一方面,在资本市场波动加大、理财完成净值化转型之后,部分居民对净值波动的容忍度下降,倾向于把资金锁定在收益确定、期限明确的存款产品中;另一方面,存款利率经过多轮调整后,中长期限与短期限产品的利差有所收窄,但在“锁定收益”的心理驱动下,居民仍愿意选择期限较长的品种。
此外,企业端资金的活化程度也有待提升。据公开信息,部分行业的经营主体在投资扩产上保持谨慎,活期资金向定期存款、通知存款迁移,进一步推高了整体定期化水平。
二、负债成本刚性与息差压力
定期存款占比上升,意味着银行负债的“刚性”增强。存款一旦锁定较长期限,即便市场利率继续下行,银行也难以同步调降这部分资金的成本,负债成本的下行速度会明显慢于资产端收益率的下行速度,净息差因此承压。
从已披露的信息看,商业银行净息差整体处于历史较低区间,中小银行面临的压力尤为突出。业内普遍认为,压降高成本负债、优化存款期限结构,是当前负债管理的重点方向之一。部分银行通过控制大额存单、结构性存款等高成本产品的额度,引导客户资金向低成本的活期与结算性资金转化,同时加大对公结算、代发工资等场景的争夺。
三、资金分流:存款与理财之间的反复流动
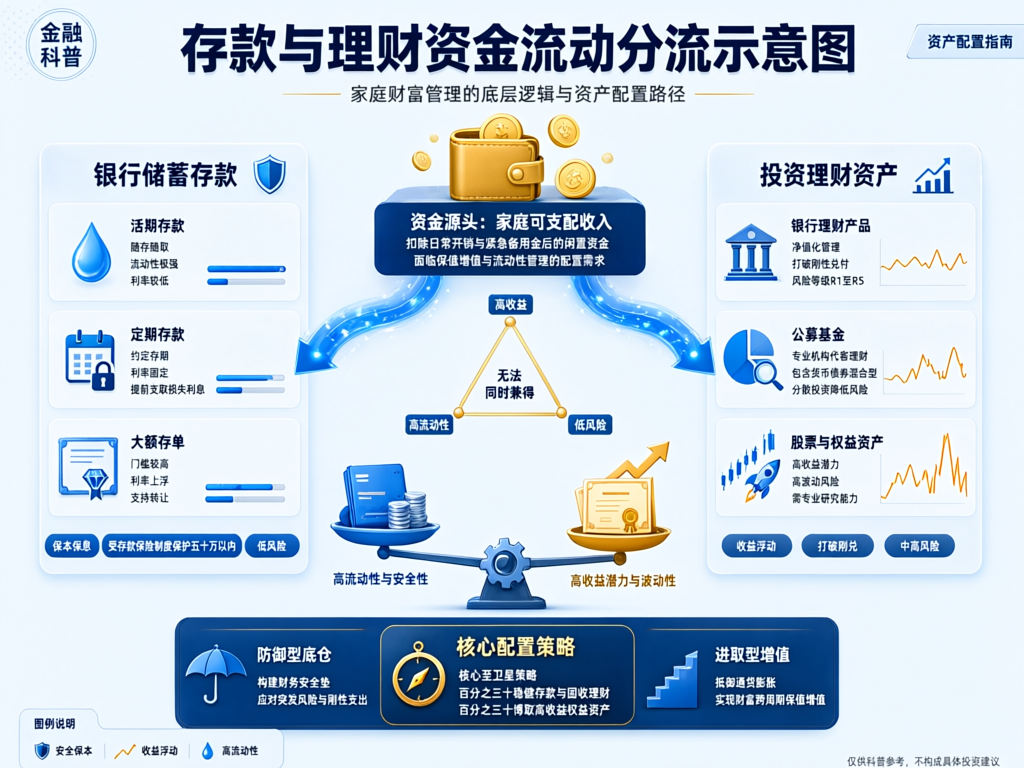
值得注意的是,随着债券市场走强与理财产品收益率相对稳定,居民资金在存款与理财之间呈现出一定的分流与回流效应。据公开信息,银行理财市场规模年内出现回升,现金管理类与固收类产品是主要增量来源。
不过,这种分流并不稳定。一旦理财净值出现回撤,资金又会较快回流存款,在“存款—理财”之间形成往复流动。对银行而言,这意味着负债的稳定性下降,流动性管理需要预留更多缓冲空间,也对产品设计与客户陪伴能力提出更高要求。
四、应对之道:从规模偏好转向结构优化
面对上述变化,银行的调整路径大致有三条:一是优化存款期限结构,适度压缩长期限的高成本存款;二是提升结算、代发、财富管理等综合服务能力,增强客户黏性与低成本资金沉淀;三是在资产端更加注重风险定价能力,避免单纯以价格换规模。
对居民而言,在利率中枢下移的环境中,需要结合自身的流动性需求与风险承受能力,做出多元化的配置安排。需要提醒的是,任何资产配置都存在风险,产品过往业绩不代表未来表现,本文不构成任何投资建议。
展望后续,随着存款利率调整效果逐步显现与银行负债管理持续深化,定期化趋势有望趋于缓和,但节奏可能较为缓慢。银行能否在稳定负债与保住息差之间找到平衡,将成为观察其经营质量的重要窗口。